JAKARTA, ELVIEANAMETH.COM – Gali lubang tutup lubang pinjol adalah kondisi ketika nasabah membayar utang pinjol dengan cara mengambil pinjol lain. Polanya hampir selalu sama, dan hampir semua yang terjebak tidak sadar kapan mereka mulai masuk ke dalamnya. Minggu (8/11/2026).
Masalah ini bukan cerita satu dua orang. Data Otoritas Jasa Keuangan (OJK) menunjukkan utang di pinjaman daring per September 2026 mencapai Rp106,48 triliun.
Pada bulan yang sama, tingkat kredit macet lebih dari 90 hari (TWP90) naik ke 5,36 persen, dari 4,73 persen sebulan sebelumnya. Setahun lalu angkanya masih 2,82 persen. Artinya, makin banyak orang yang tidak sanggup lagi membayar.
Apa itu gali lubang tutup lubang pinjol?
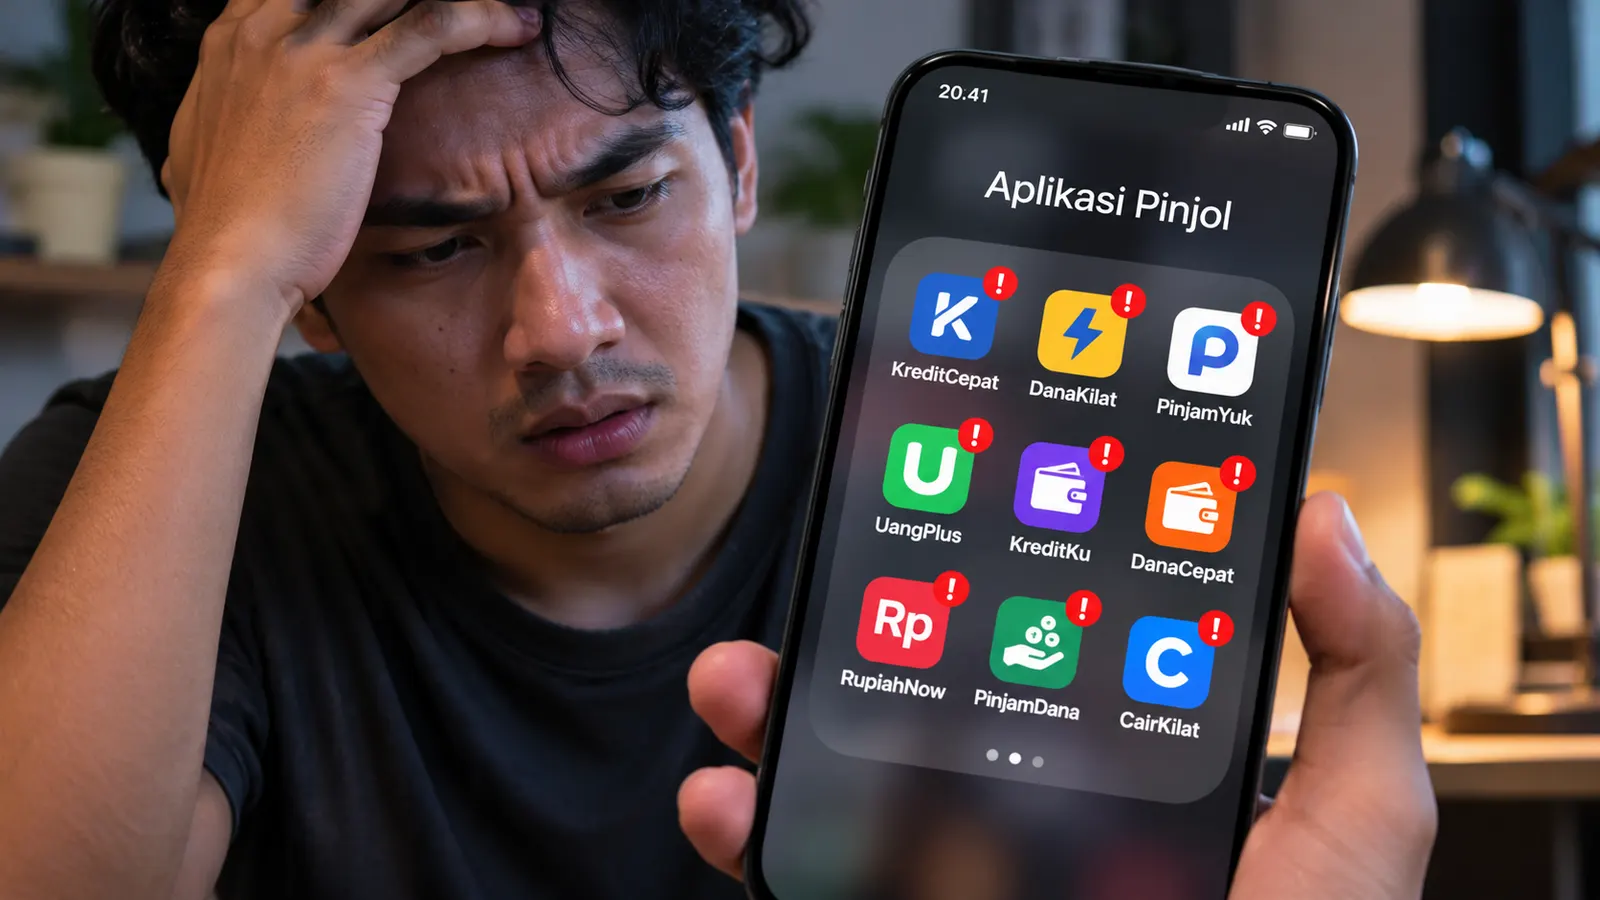
Gali lubang tutup lubang, sering disingkat galtulop, adalah kebiasaan menutup satu utang dengan utang baru. Dalam konteks pinjol, nasabah mencairkan dana dari aplikasi B untuk membayar tagihan aplikasi A yang jatuh tempo. Bulan berikutnya, giliran aplikasi B yang jatuh tempo, lalu ditutup lagi dengan aplikasi C.
Sekilas masalahnya terlihat selesai karena tagihan hari ini terbayar. Padahal utangnya tidak pernah berkurang. Utang itu hanya pindah tempat, dan setiap kali pindah, ada biaya baru berupa bunga dan biaya layanan yang ikut menempel.
Bagaimana awalnya nasabah bisa terjebak?
Hampir tidak ada orang yang berniat punya 10 aplikasi pinjol. Dari pengalaman mendampingi nasabah, polanya biasanya berjalan seperti ini.
Tahap 1: Pinjam untuk keperluan darurat
Semuanya dimulai dari satu aplikasi. Nasabah mengunduh pinjol, mencairkan dana, dan berniat memakainya hanya untuk keperluan mendesak. Saat itu ia merasa masih mampu membayar, karena nominalnya kecil dan gajinya cukup.
Tahap 2: Lancar bayar, limit naik
Cicilan pertama dibayar tepat waktu. Aplikasi lalu menaikkan limit. Di titik ini banyak nasabah merasa dipercaya, padahal limit yang naik bukan tanda keuangan sedang sehat. Limit naik hanya berarti aplikasi bersedia meminjamkan lebih banyak. Karena limit tersedia, nasabah mencairkan lagi. Kadang untuk kebutuhan, kadang hanya karena merasa ada uang yang bisa dipakai.
Tahap 3: Jatuh tempo dan mulai ditekan penagih
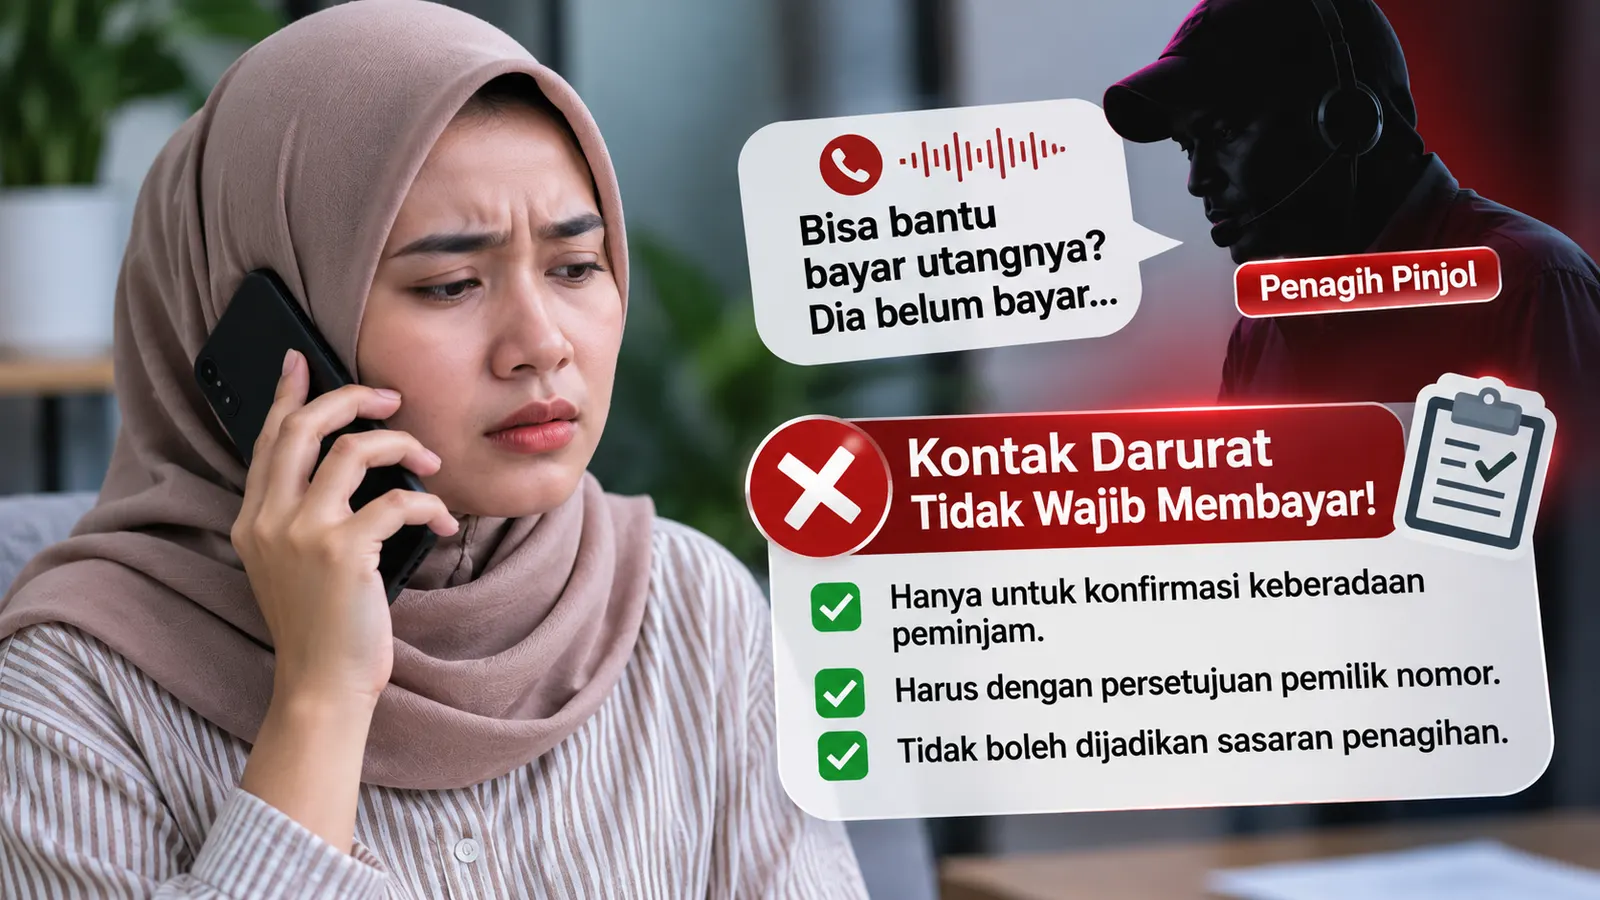
Masalah muncul ketika ada satu jatuh tempo yang tidak bisa dibayar penuh. Telepon dan pesan dari penagih atau desk collection (DC) mulai berdatangan. Sebagian penagih menekan dengan ancaman: data akan disebar, kontak darurat akan dihubungi, nasabah akan dipermalukan, sampai kantor tempat nasabah bekerja akan ditelepon.
Tahap 4: Panik, lalu ambil pinjol baru
Di sinilah lubang pertama digali. Karena takut ancaman itu benar-benar terjadi, nasabah mengambil keputusan cepat tanpa berpikir panjang. Ia mencairkan lagi di aplikasi yang sama, atau mengunduh aplikasi baru untuk menutup tagihan. tadinya satu aplikasi, sekarang jadi dua.
Tahap 5: Satu aplikasi jadi sepuluh
Bulan depan, polanya terulang. Jatuh tempo datang, uang tidak cukup, penagih menekan, lalu muncul aplikasi ketiga. Begitu terus sampai jumlahnya lebih dari 10 aplikasi.
Banyak nasabah baru sadar setelah semuanya ditulis di kertas. Saat menghitung, mereka kaget sendiri: kapan saya punya pinjaman sebanyak ini?
Kenapa nasabah sulit berhenti?
Ada beberapa alasan kenapa lingkaran ini sangat susah diputus.
- Rasa takut lebih kuat daripada hitungan.
Saat ditekan penagih, otak fokus untuk menghentikan rasa takut hari itu juga. Mengambil pinjol baru terasa seperti jalan keluar, karena tekanannya langsung berhenti. Padahal keputusan itu menunda masalah ke bulan depan dengan nominal yang lebih besar.
2. Pinjol sangat mudah dicairkan.
Cukup beberapa menit dan beberapa klik. Tidak ada jeda yang memberi waktu untuk berpikir ulang.
3. Malu bercerita.
Banyak nasabah menyembunyikan utangnya dari pasangan atau keluarga. Akibatnya mereka mengambil semua keputusan sendirian, dalam keadaan panik.
4. Tidak tahu hak sendiri.
Banyak yang mengira semua ancaman penagih itu sah dan pasti terjadi. Padahal sebagian besar ancaman itu justru dilarang aturan, seperti dijelaskan di bawah.
Tanda-tanda kamu sudah terjebak gali lubang tutup lubang
Coba cocokkan dengan kondisimu sekarang:
- Gaji habis hanya untuk membayar pinjol, bahkan sebelum dipakai untuk kebutuhan lain.
- Kamu tidak bisa lagi jalan-jalan atau membeli sesuatu untuk diri sendiri, karena semua uang sudah dialokasikan untuk cicilan.
- Uang dari pinjol dipakai untuk membayar pinjol lain.
- Kamu mulai meminjam uang ke saudara, teman, atau keluarga untuk menutup tagihan.
- Kamu tidak tahu pasti berapa total utangmu dan ada di berapa aplikasi.
- Kamu merasa stres, sulit tidur, dan cemas setiap kali ponsel berbunyi.
Kalau lebih dari dua tanda di atas cocok, besar kemungkinan kamu sudah masuk ke dalam pola ini. Pada titik ini, nasabah sebenarnya hanya berputar-putar di tempat yang sama. Uang datang, uang langsung keluar untuk utang, lalu utang baru menunggu.
Aturan OJK yang perlu kamu tahu
Pemerintah dan OJK sebenarnya sudah membuat sejumlah aturan supaya nasabah tidak mudah terjebak. Sayangnya, banyak nasabah tidak tahu aturan ini ada.
OJK juga memperketat penilaian kemampuan membayar kembali. Dalam SEOJK Nomor 19/SEOJK.06/2025 Romawi XIII angka 2, penyelenggara menilai perbandingan seluruh pembayaran pokok dan manfaat ekonomi kepada semua kreditur dengan penghasilan peminjam. Rasio penilaian untuk pinjaman konsumtif paling tinggi 40 persen pada 2025 dan 30 persen sejak 2026. Ketentuan ini menjadi parameter bagi penyelenggara saat menilai kemampuan bayar, bukan larangan pidana bagi peminjam.
Riwayat pinjol tercatat di SLIK OJK
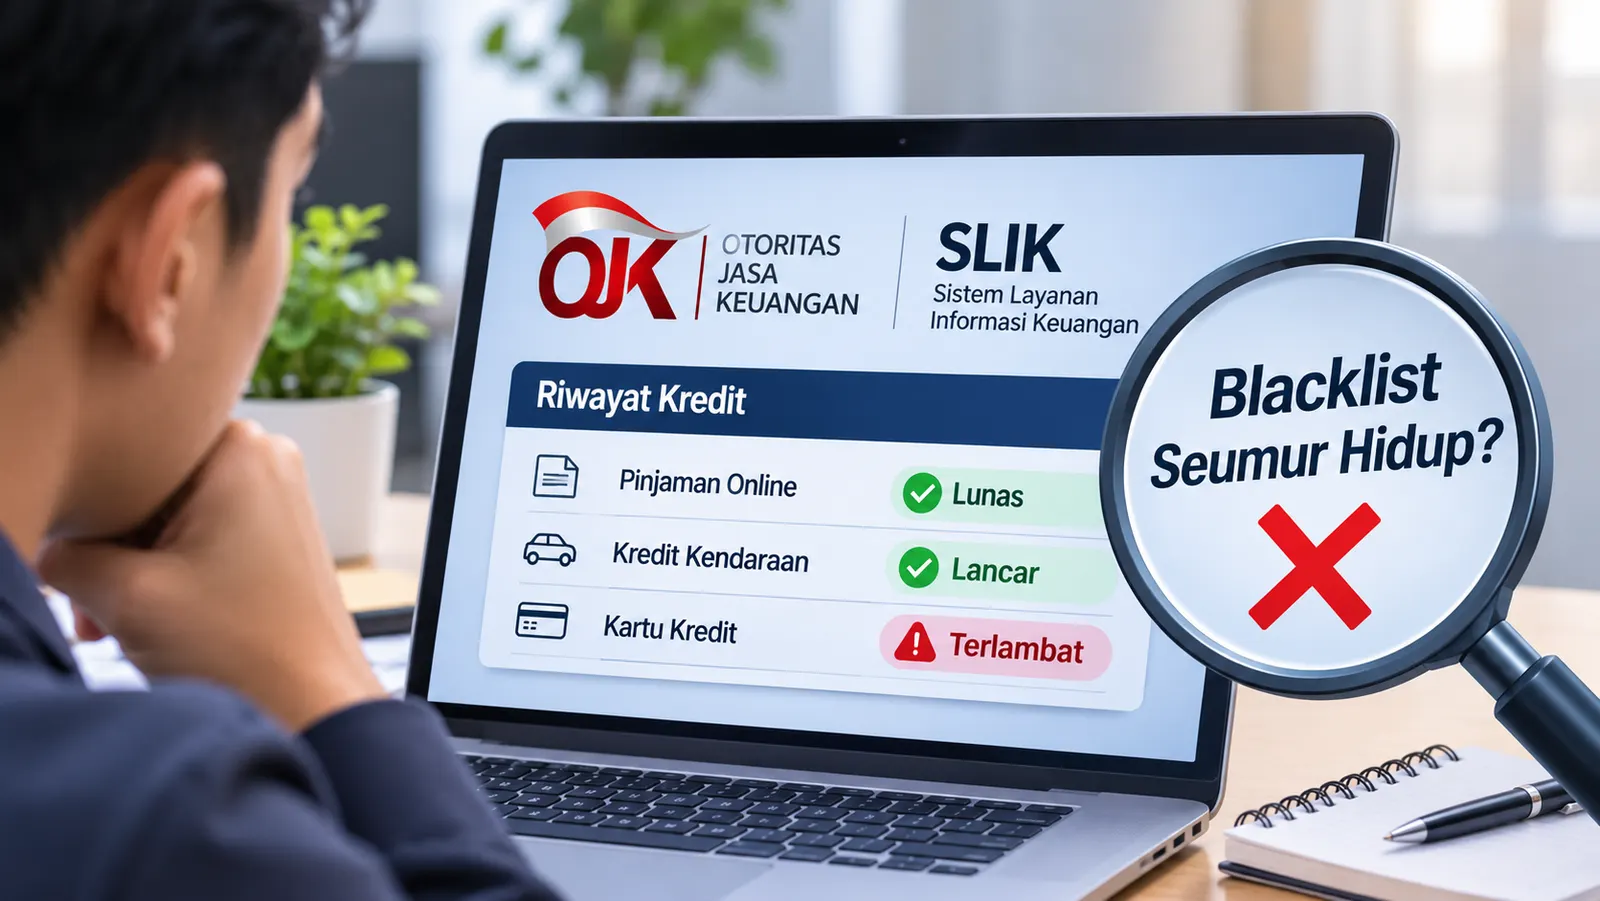
Sejak 31 Juli 2025, seluruh penyelenggara pinjaman daring wajib melaporkan data peminjam ke Sistem Layanan Informasi Keuangan (SLIK) OJK. Artinya, riwayat telat bayar di pinjol kini terlihat oleh bank dan lembaga keuangan lain. Penjelasan lengkapnya ada di Apa Itu SLIK OJK dan Dampak Telat Bayar Pinjol.
Penagih tidak boleh mengancam dan mempermalukan
Peraturan OJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen mengatur cara penagihan. Penagih dilarang menggunakan ancaman, kekerasan, atau tindakan yang mempermalukan nasabah. Penagihan juga hanya boleh dilakukan pukul 08.00 sampai 20.00 waktu setempat, dan hanya ditujukan kepada nasabah, bukan kepada keluarga, teman, atau rekan kerja.
Kontak darurat bukan untuk ditagih
Kontak darurat hanya boleh dihubungi untuk menanyakan keberadaan nasabah yang tidak bisa dihubungi. Kontak darurat tidak boleh ditagih dan tidak wajib membayar utang nasabah.
Ancaman menyebar data bisa dilaporkan
Data pribadi nasabah dilindungi Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi. Menyebarkan data pribadi tanpa hak bisa berujung sanksi pidana. Jadi ancaman menyebar data bukan sesuatu yang boleh dilakukan penagih, dan buktinya bisa kamu simpan untuk dilaporkan.
Gagal bayar tidak bisa dipenjara
Undang-Undang Nomor 39 Tahun 1999 tentang Hak Asasi Manusia Pasal 19 ayat (2) menegaskan tidak seorang pun boleh dipenjara hanya karena tidak mampu membayar utang. Gagal bayar pinjol adalah urusan perdata, bukan pidana. Ini penting dipahami, karena banyak penagih menakut-nakuti nasabah dengan ancaman polisi.
Bagaimana kalau pinjolnya ilegal?
Semua aturan di atas berlaku untuk pinjaman daring yang terdaftar dan berizin di OJK. Masalahnya, banyak nasabah yang sudah terjebak galtulop akhirnya juga meminjam di pinjol ilegal, karena aplikasi resmi sudah menolak pengajuan mereka.
Pinjol ilegal tidak tunduk pada batas bunga, aturan penagihan, maupun batas jumlah aplikasi. Penagihannya biasanya jauh lebih keras, dan tenornya sering sangat pendek, hanya hitungan hari. Inilah yang membuat lubang semakin dalam.
Sebelum meminjam, pastikan aplikasinya terdaftar di OJK. Daftar resminya bisa dicek di situs ojk.go.id. Saat ini ada 94 penyelenggara pinjaman daring yang berizin. Kalau sudah telanjur meminjam di pinjol ilegal dan menerima ancaman, simpan buktinya lalu laporkan ke Satgas PASTI atau kepolisian.
Kenapa mengambil pinjol baru justru memperburuk keadaan?
Setiap pinjol baru membawa biaya baru. Kalau kamu menutup tagihan Rp1 juta dengan pinjol lain, utang Rp1 juta itu tidak hilang. Ia berubah menjadi utang baru yang juga punya bunga, biaya layanan, dan jatuh tempo sendiri.
Semakin banyak aplikasi, semakin banyak jatuh tempo yang harus dihadapi setiap bulan. Semakin banyak pula penagih yang menghubungi. Tekanan tidak berkurang, justru berlipat.
Di sisi lain, data pembayaranmu tercatat di SLIK. Semakin banyak tagihan yang telat, semakin buruk catatan kreditmu, dan semakin sulit mengajukan pinjaman yang lebih sehat di kemudian hari.
Langkah awal untuk keluar dari lingkaran ini
Tidak ada cara instan, tapi ada langkah awal yang bisa kamu lakukan hari ini.
- Berhenti mengambil pinjol baru. Ini langkah paling penting. Selama masih ada pinjaman baru, lingkarannya tidak akan putus.
- Catat semua utangmu. Tulis nama aplikasi, jumlah pinjaman pokok, bunga, denda, dan tanggal jatuh tempo. Kamu tidak bisa menyelesaikan masalah yang besarnya tidak kamu ketahui.
- Dahulukan kebutuhan hidup. Makan, tempat tinggal, dan ongkos kerja tetap prioritas. Tanpa pekerjaan dan kesehatan, kamu tidak akan bisa membayar apa pun.
- Simpan bukti penagihan yang melanggar. Tangkapan layar ancaman, makian, atau penagihan ke orang lain bisa dilaporkan. Caranya ada di Cara Melapor Penagihan Pinjol yang Tidak Wajar.
- Jangan menanggung sendirian. Ceritakan kepada orang yang kamu percaya, atau cari pendampingan dari pihak yang paham soal pinjol.
Kesimpulan
Gali lubang tutup lubang pinjol jarang terjadi karena nasabah boros atau tidak bertanggung jawab. Sebagian besar berawal dari kebutuhan mendesak, lalu membesar karena rasa takut menghadapi penagihan. Keputusan yang diambil dalam keadaan panik membuat satu aplikasi berubah menjadi sepuluh.
Kuncinya ada di satu titik: berhenti menutup utang dengan utang baru. Pahami hakmu, hitung kewajibanmu, lalu hadapi satu per satu dengan kepala dingin. ---Panjangnya sekitar 1.500 kata. Judul artikel otomatis jadi H1 di website kamu, jadi di isi artikel saya hanya pakai H2 dan H3.
Saya sengaja tidak mencantumkan angka batas bunga harian. Aturan bunga sempat diubah beberapa kali sejak 2024, dan media menulis angka yang berbeda-beda. Kalau kamu ingin angka itu masuk, sebaiknya dicek dulu di dokumen SEOJK resmi.