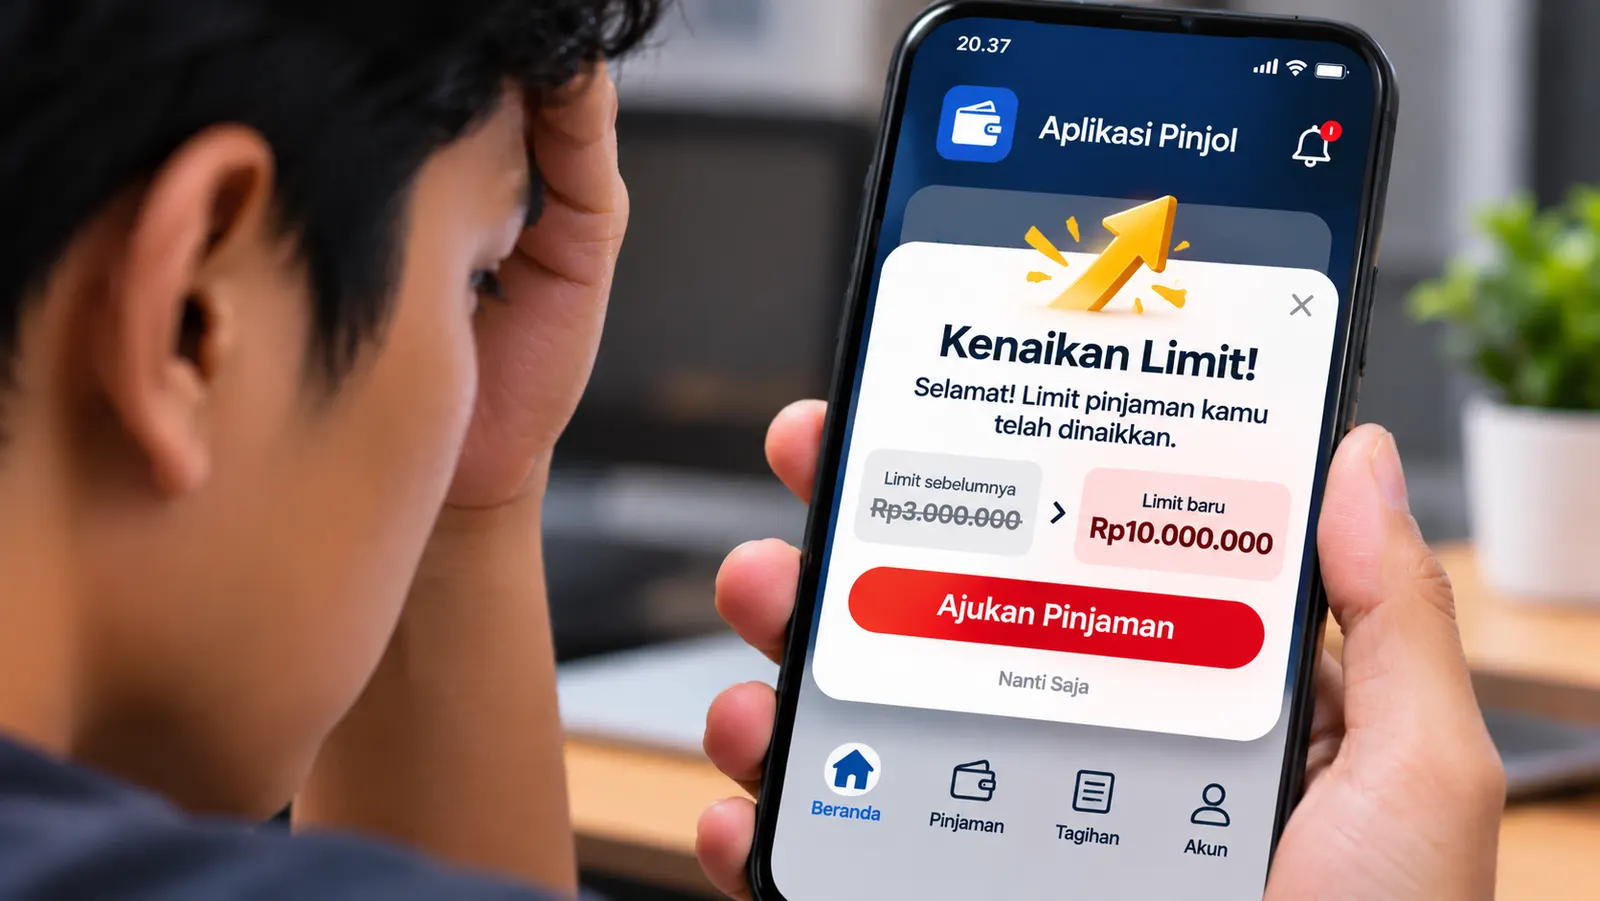
JAKARTA, ELVIEANAMETH.COM – Limit pinjol naik terus sering dianggap kabar baik. Notifikasi masuk, angkanya bertambah, dan nasabah merasa dipercaya. Padahal bagi banyak nasabah yang akhirnya terjebak gali lubang tutup lubang, limit yang naik justru menjadi awal masalah. Minggu (8/11/2026), redaksi mengulas kenapa limit pinjol bisa naik, bagaimana kenaikan itu berubah menjadi jebakan, dan apa yang diatur OJK soal ini.
Artikel ini adalah bagian kedua dari seri gali lubang tutup lubang pinjol. Bagian pertamanya bisa dibaca di Gali Lubang Tutup Lubang Pinjol: Kenapa Nasabah Bisa Terjebak di Banyak Aplikasi?.
Kenapa limit pinjol bisa naik?
Setiap aplikasi pinjaman daring punya sistem penilaian kredit. Sistem ini bekerja seperti penilai rapor: ia mencatat apakah kamu membayar tepat waktu, seberapa sering kamu meminjam, dan seberapa besar pinjamanmu.
Menurut Surat Edaran OJK Nomor 19/SEOJK.06/2025, penilaian ini terutama melihat dua hal, yaitu karakter nasabah dan kemampuan bayarnya. Untuk menilainya, aplikasi boleh memakai riwayat kredit, data dari sumber lain, sampai teknologi machine learning.
Hasilnya mudah ditebak. Nasabah yang rajin membayar tepat waktu dianggap berisiko rendah, sehingga limitnya dinaikkan. Semakin sering kamu meminjam lalu melunasi, semakin besar limit yang ditawarkan.
Dari sisi aplikasi, ini masuk akal. Aplikasi mendapat pemasukan dari bunga setiap kali kamu mencairkan dana. Artinya, nasabah yang rajin bayar adalah nasabah yang paling menguntungkan, dan wajar kalau aplikasi ingin kamu terus meminjam.
Limit naik bukan berarti keuanganmu sehat
Di sinilah kesalahpahaman paling sering terjadi. Banyak nasabah mengira limit naik berarti kondisi keuangannya sedang baik. Padahal limit hanya menunjukkan berapa banyak aplikasi bersedia meminjamkan uang, bukan berapa banyak yang sanggup kamu bayar.
Masalahnya, sistem penilaian aplikasi tidak tahu seluruh isi dompetmu. Aplikasi tidak tahu kamu harus membayar kontrakan, biaya sekolah anak, atau cicilan motor. Yang dilihat aplikasi hanya satu hal: selama ini kamu membayar tepat waktu.
Agar lebih mudah dipahami, bayangkan limit seperti batas kecepatan di jalan tol. Rambu 100 km per jam tidak berarti kamu harus selalu melaju 100 km per jam. Angka itu batas atas, bukan saran. Begitu juga limit pinjol. Limit Rp10 juta tidak berarti kamu aman meminjam Rp10 juta.
Bagaimana limit naik berubah jadi jebakan?
Supaya gambarannya jelas, kita ambil contoh seorang karyawan bernama Andi dengan gaji Rp5 juta per bulan. Ini contoh rekaan, tapi polanya sering ditemui di dunia nyata.
Awalnya Andi meminjam Rp1 juta untuk keperluan mendesak. Ia membayar tepat waktu, lalu aplikasi menaikkan limitnya menjadi Rp3 juta. Andi merasa lega, karena sekarang ada "cadangan" kalau sewaktu-waktu butuh.
Masalahnya, limit yang tersedia di layar terasa seperti uang sendiri. Beberapa minggu kemudian, Andi mencairkan Rp500 ribu untuk membeli sepatu anak. Minggu berikutnya, Rp700 ribu untuk servis motor. Masing-masing terasa ringan, karena nominalnya kecil.
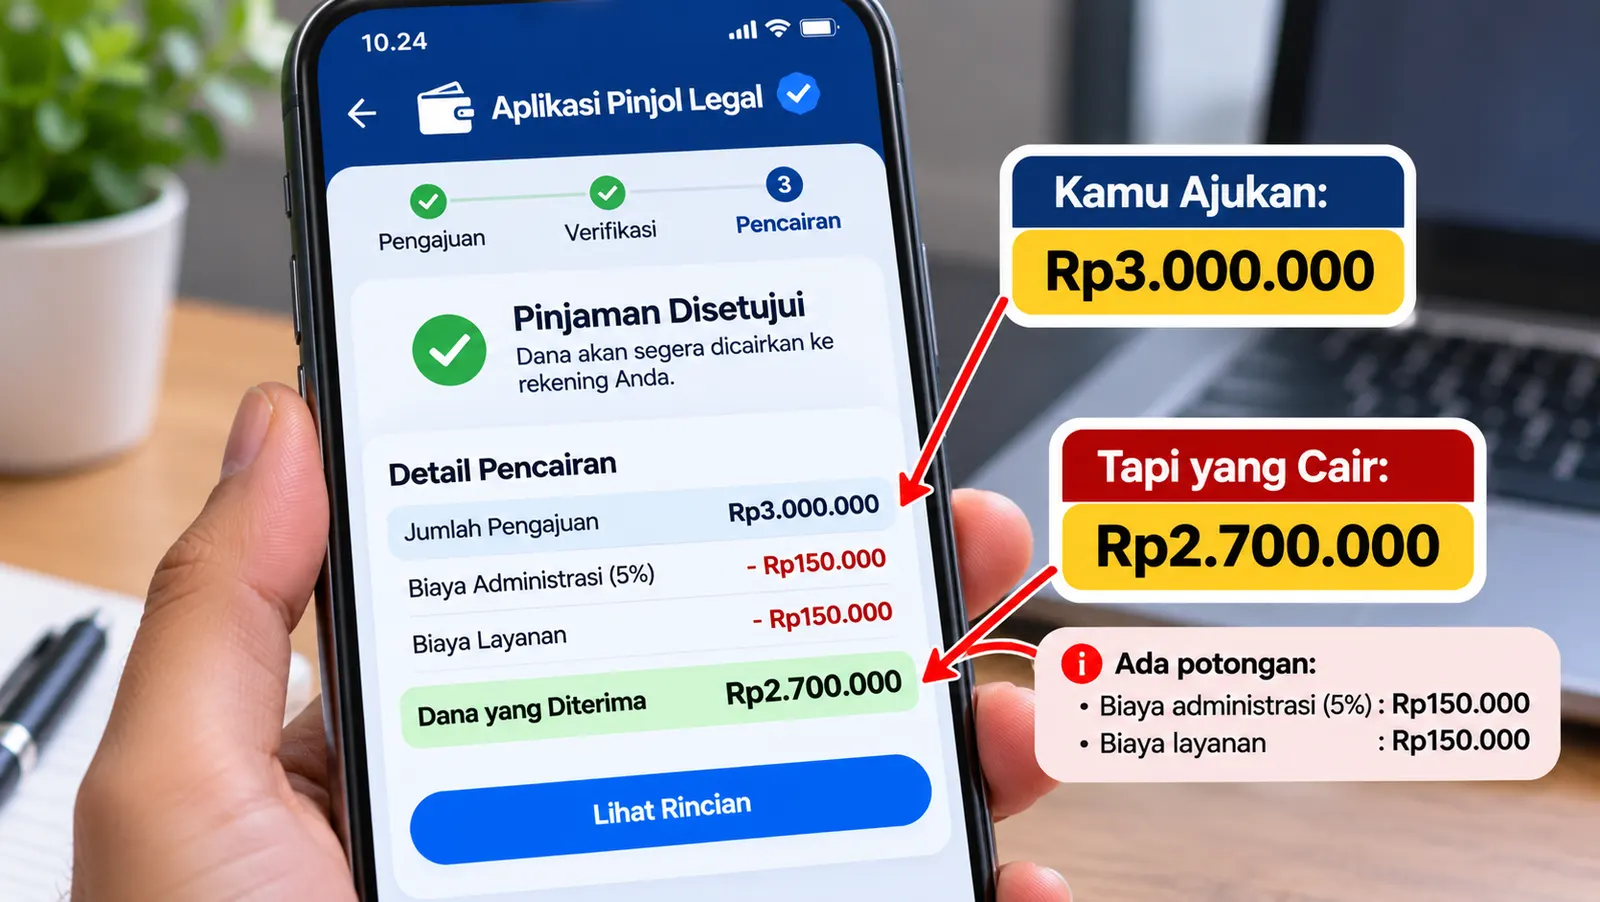
Padahal, setiap pencairan punya bunga dan jatuh tempo sendiri. Untuk pinjaman konsumtif bertenor pendek, aturan OJK membolehkan bunga sampai 0,3 persen per hari. Sebagai gambaran, pinjaman Rp1 juta selama 30 hari bisa dikenai bunga sampai Rp90 ribu. Angkanya memang tidak besar, tapi bunga ini muncul di setiap pencairan.
Dampaknya baru terasa di akhir bulan. Beberapa jatuh tempo datang di minggu yang sama, sementara gaji Andi sudah terpakai untuk kebutuhan rumah. Andi tidak bisa membayar semuanya. Telepon dan pesan dari penagih mulai berdatangan.
Akhirnya, karena panik, Andi mencairkan limit di aplikasi lain untuk menutup tagihan. Di titik inilah lingkaran gali lubang tutup lubang dimulai. Semuanya berawal dari limit yang naik dan terasa seperti uang sendiri.
Notifikasi kenaikan limit dirancang agar kamu mencairkan
Ada satu hal lagi yang membuat jebakan ini sulit dihindari, yaitu notifikasi. Pesan seperti "Selamat, limit kamu naik!" atau "Dana siap cair hari ini" bukan sekadar pemberitahuan. Pesan semacam ini dibuat untuk mendorong nasabah mencairkan dana.
Waktunya pun sering pas. Notifikasi kerap muncul menjelang akhir bulan, saat gaji mulai menipis, atau tepat setelah nasabah melunasi pinjaman sebelumnya. Bagi nasabah yang sedang kesulitan, pesan itu terasa seperti bantuan.
Artinya, notifikasi kenaikan limit perlu dilihat sebagai penawaran dagang, sama seperti promo diskon di toko. Kamu boleh mengabaikannya.
Apa kata aturan OJK?
Sebenarnya OJK sudah mengatur agar limit pinjaman tidak diberikan sembarangan. Aturan utamanya ada di Surat Edaran OJK Nomor 19/SEOJK.06/2025 tentang Penyelenggaraan Layanan Pendanaan Bersama Berbasis Teknologi Informasi. Berikut poin-poin yang paling penting untuk nasabah.
Pertama, limit harus sesuai kemampuan bayar. Aplikasi wajib memastikan nasabah paham bahwa limit pinjaman harus sesuai kemampuan bayarnya. Aplikasi juga dilarang memberi pinjaman yang mengabaikan kemampuan bayar nasabah.
Kedua, kemampuan bayar dinilai dengan rasio maksimal 30 persen. Untuk pinjaman konsumtif, penyelenggara menilai perbandingan pembayaran pokok dan manfaat ekonomi atas pendanaan dari penyelenggara pinjaman daring dengan penghasilan peminjam. Rasio penilaian ini ditetapkan paling tinggi 40 persen pada 2025 dan 30 persen sejak 2026. Ini merupakan parameter penilaian kemampuan bayar oleh penyelenggara, bukan larangan pidana bagi peminjam. Untuk mengatur keuangan pribadi, kamu tetap perlu mencatat kewajiban lain seperti cicilan kendaraan, kartu kredit, paylater, dan utang keluarga secara terpisah.
Ketiga, batas tiga penyelenggara tidak lagi diberlakukan secara mutlak. Pada September 2026, OJK menyatakan batas pendanaan pada tiga penyelenggara tidak diberlakukan sepanjang penyelenggara memenuhi kewajiban penguatan analisis pendanaan, prinsip kehati-hatian, tata kelola, manajemen risiko, dan menjaga TWP90 maksimal 5 persen. Baca penjelasan kebijakan OJK. Ini bukan anjuran untuk meminjam di banyak aplikasi; kamu tetap perlu menghitung kemampuan membayar seluruh cicilan.
Keempat, ada batas bunga dan denda. Bunga pinjaman konsumtif maksimal 0,3 persen per hari untuk tenor sampai enam bulan, dan 0,2 persen per hari untuk tenor lebih dari enam bulan. Denda keterlambatan dibatasi dengan angka yang sama.
Kelima, total bunga dan denda maksimal 100 persen. Jumlah bunga dan denda tidak boleh melebihi nilai pinjaman dalam perjanjian. Contohnya, untuk pinjaman Rp2 juta, total bunga dan denda paling banyak Rp2 juta.
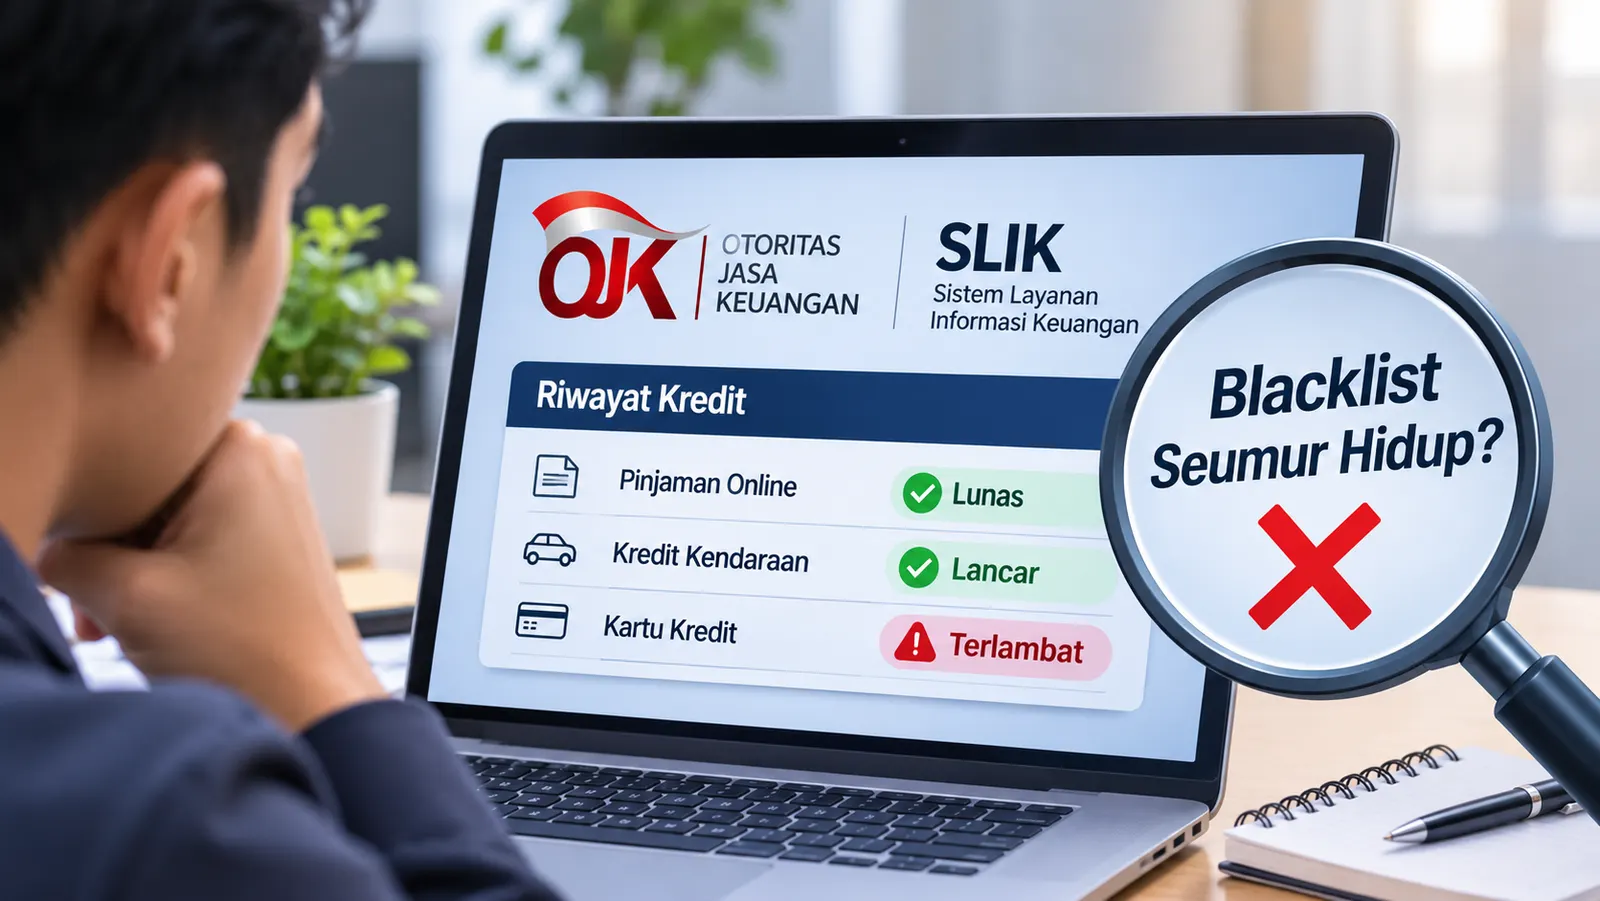
Selain itu, sejak 31 Juli 2025 seluruh aplikasi pinjaman daring wajib melaporkan data peminjam ke Sistem Layanan Informasi Keuangan (SLIK) OJK. Dampaknya, keterlambatan bayar di pinjol kini bisa terlihat oleh bank saat kamu mengajukan kredit rumah atau kendaraan. Penjelasan lengkapnya ada di Apa Itu SLIK OJK dan Dampak Telat Bayar Pinjol.
Namun, semua aturan tadi hanya berlaku untuk aplikasi yang berizin di OJK. Pinjol ilegal tidak berada dalam pengawasan OJK. Karena itu, nasabah tidak memperoleh perlindungan dan pengawasan yang sama seperti pada penyelenggara berizin. Jangan mengajukan pinjaman sebelum memeriksa legalitas dan kemampuan membayar. Karena itu, selalu cek dulu apakah aplikasinya terdaftar di situs resmi ojk.go.id.
Cara menghitung batas aman cicilanmu
Aturan 30 persen tadi bisa kamu pakai sebagai patokan pribadi. Caranya sederhana. Kita kembali ke contoh Andi.
- Tulis gaji bersih per bulan. Gaji Andi Rp5 juta.
- Kalikan dengan 30 persen. Hasilnya Rp1,5 juta. Inilah batas maksimal total cicilan Andi setiap bulan.
- Catat seluruh kewajiban bulanan. Pisahkan pembayaran pinjaman daring dari kewajiban lain seperti cicilan motor, paylater, kartu kredit, dan utang keluarga. Misalnya cicilan motor Andi Rp800 ribu dan paylater Rp400 ribu, sehingga kewajiban lain yang harus diperhitungkan dalam anggaran mencapai Rp1,2 juta.
- Bandingkan dengan kondisi keuanganmu. Jangan menganggap sisa dari angka 30 persen otomatis menjadi ruang untuk pinjaman baru. Pastikan kebutuhan pokok, cicilan lain, dan dana darurat tetap terpenuhi.
Dari hitungan ini terlihat jelas bahwa limit yang besar tidak sama dengan kemampuan bayar. Sayangnya, kebanyakan nasabah hanya melihat cicilan di satu aplikasi, bukan total semua utangnya.
Tanda limit naik mulai berbahaya
Kalau kamu belum yakin apakah sudah masuk tahap berbahaya, coba cocokkan dengan kondisi berikut:
- Kamu mencairkan limit karena merasa uangnya tersedia, bukan karena ada kebutuhan mendesak.
- Kamu sering mencairkan dalam jumlah kecil, tapi tidak tahu totalnya.
- Kamu merasa lega setiap kali limit naik, karena artinya ada cadangan untuk menutup tagihan lain.
- Beberapa jatuh tempo datang di minggu yang sama.
- Total cicilanmu sudah lebih dari 30 persen gaji.
Kalau dua atau lebih tanda di atas cocok, artinya limit yang naik sudah mulai bekerja melawanmu.
Apa yang sebaiknya dilakukan?
Kabar baiknya, limit yang naik tidak wajib dipakai. Ada beberapa langkah sederhana yang bisa kamu lakukan mulai hari ini.
- Abaikan notifikasi kenaikan limit. Anggap saja seperti brosur promo yang tidak harus dibeli.
- Uji setiap pencairan dengan satu pertanyaan. Kalau tidak ada pinjol, apakah keperluan ini tetap harus dibayar hari ini? Kalau jawabannya tidak, tunda dulu.
- Lunasi satu pinjaman sebelum mengambil yang baru. Dengan begitu jatuh tempo tidak menumpuk di bulan yang sama.
- Matikan notifikasi promosi di aplikasi. Semakin jarang kamu melihat tawaran, semakin kecil godaan untuk mencairkan.
- Catat semua pinjaman di satu tempat. Tulis nama aplikasi, jumlah pokok, bunga, dan tanggal jatuh tempo, supaya kamu selalu tahu total kewajibanmu.
Kesimpulan
Limit pinjol yang naik bukan hadiah, dan bukan tanda keuanganmu sedang sehat. Limit hanya menunjukkan seberapa besar aplikasi bersedia meminjamkan uang, bukan seberapa besar kamu sanggup membayarnya.
Seperti yang dialami Andi dalam contoh tadi, jebakan ini jarang datang sekaligus. Ia datang perlahan, lewat pencairan kecil yang terasa ringan, sampai akhirnya jatuh tempo menumpuk dan nasabah mulai menutup utang dengan utang baru. Karena itu, jadikan aturan 30 persen sebagai patokan, hitung total cicilanmu sebelum mencairkan, dan ingat bahwa tidak semua limit harus dipakai.