JAKARTA, ELVIEANAMETH.COM – Banyak nasabah mengira cara keluar dari gali lubang tutup lubang pinjol adalah mencari uang besar untuk melunasi semuanya sekaligus. Padahal langkah pertamanya justru lebih sederhana: berhenti menggali lubang baru. Dari titik inilah bagian kelima, sekaligus penutup seri gali lubang tutup lubang pinjol yang terbit Minggu (8/11/2026), dimulai.
Di bagian sebelumnya, kisah Andi berhenti di saat paling berat. Gajinya habis di hari gajian untuk membayar enam aplikasi pinjol. Kali ini kita ikuti bagaimana Andi perlahan mulai keluar dari lingkaran itu. Kalau belum membaca bagian sebelumnya, ceritanya ada di Gaji Habis Buat Bayar Pinjol? Ini Tanda Kamu Sudah Terjebak Gali Lubang Tutup Lubang.
Malam ketika Andi memutuskan berhenti
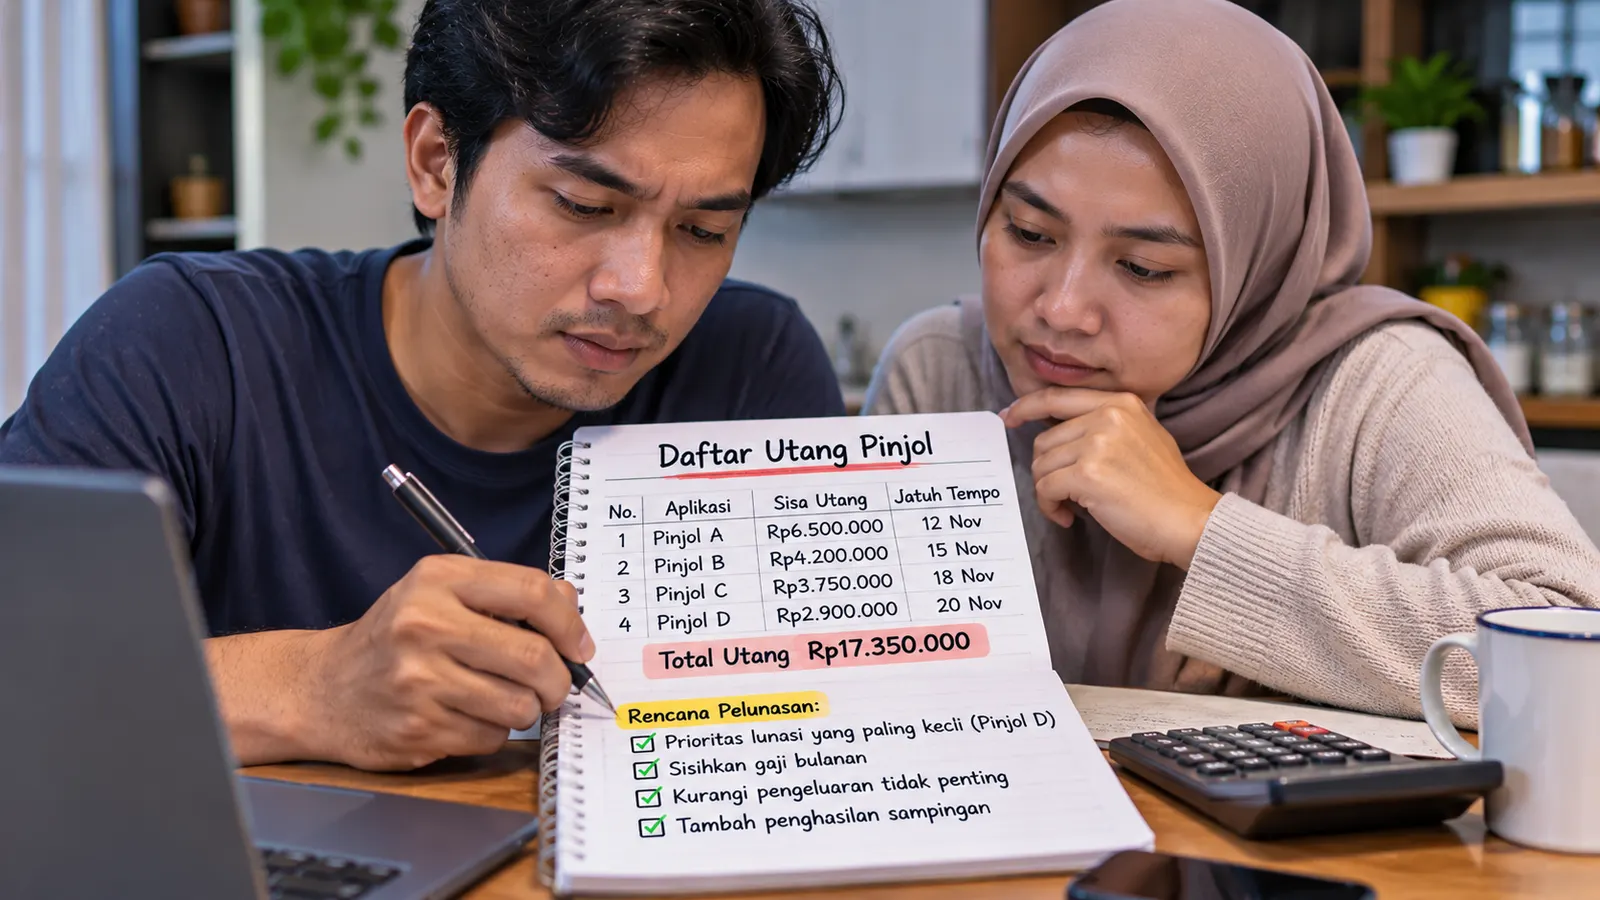
Suatu malam, Andi duduk di meja makan dengan kertas dan pulpen. Untuk pertama kalinya, ia menuliskan semua utangnya tanpa ada yang terlewat. Hasilnya membuatnya terdiam lama: enam aplikasi pinjol, dua utang ke saudara, dan satu cicilan motor.
Malam itu juga, Andi menceritakan semuanya kepada istrinya. Percakapan itu tidak mudah. Ada tangis, ada kecewa. Namun, sejak malam itu Andi tidak lagi menanggung semuanya sendirian, dan dari situlah perubahan dimulai.
Malam itu mereka juga membuat satu kesepakatan sederhana. Setiap rupiah yang keluar untuk cicilan harus diketahui berdua, dan tidak boleh ada pinjaman baru tanpa dibicarakan lebih dulu.
Langkah-langkah yang ditempuh Andi berikut ini bukan rumus ajaib. Hasilnya juga tidak instan. Tapi urutannya bisa diikuti oleh siapa pun yang sedang berada di posisi yang sama.
Langkah 1: Tutup semua pintu menuju utang baru
Langkah ini paling sederhana untuk ditulis, tapi paling berat untuk dijalankan. Selama masih ada pinjaman baru yang masuk, utang lama tidak akan pernah benar-benar berkurang.
Andi mematikan semua notifikasi promosi di aplikasi pinjolnya. Ia juga berjanji kepada istrinya untuk tidak lagi mengunduh aplikasi baru, sesulit apa pun keadaan di akhir bulan.
Perlu diingat, menghapus aplikasi dari ponsel tidak menghapus utang. Utangnya tetap tercatat dan tetap harus dibayar. Yang dihentikan adalah kebiasaan menambah pinjaman, bukan kewajiban membayar yang sudah ada.
Satu hal lagi, jangan beralih ke pinjol ilegal atau rentenir saat aplikasi resmi sudah menolak pengajuan. Pilihan ini hampir selalu berujung pada bunga yang jauh lebih mencekik dan penagihan yang jauh lebih kasar.
Langkah 2: Lihat seluruh utang dalam satu halaman
Setelah berhenti menambah utang, langkah berikutnya adalah melihat masalahnya secara utuh. Andi menyusun daftar berisi nama aplikasi, jumlah pinjaman pokok, bunga, denda, dan tanggal jatuh tempo.
Saat daftar itu selesai, Andi baru menyadari satu hal penting. Sebagian besar tagihannya bukan pinjaman pokok, melainkan bunga dan denda yang terus bertambah selama ia telat bayar. Padahal, aturan OJK membatasi total bunga dan denda pinjaman daring, seperti dibahas di artikel Limit Pinjol Naik Terus. Dengan daftar ini, Andi bisa memeriksa apakah tagihannya masih wajar.
Artinya, daftar utang bukan sekadar catatan. Daftar ini menjadi dasar untuk semua langkah berikutnya, mulai dari menghitung kemampuan bayar sampai mengajukan keringanan.
Langkah 3: Hitung kemampuan bayar yang jujur
Banyak nasabah berjanji membayar lebih besar dari kemampuannya, hanya supaya penagih berhenti menelepon. Akibatnya, janji itu tidak bisa ditepati, dan kepercayaan pihak aplikasi justru hilang.
Andi memilih cara yang berbeda. Dari gaji Rp5 juta, ia lebih dulu menyisihkan uang untuk makan, transportasi, listrik, dan sekolah anak. Setelah semua kebutuhan pokok aman, tersisa sekitar Rp1,5 juta. Angka inilah yang ia anggap sebagai kemampuan bayar yang jujur setiap bulan.
Saat penagih menelepon, Andi tidak lagi menjanjikan pelunasan penuh "minggu depan". Ia menyampaikan dengan jujur berapa yang sanggup ia bayar dan kapan. Sebagian penagih tetap menekan, tapi Andi tidak lagi terpancing membuat janji yang tidak mungkin ditepati.
Rp1,5 juta memang jauh dari total cicilannya yang Rp4,2 juta. Tapi angka yang realistis jauh lebih berguna daripada janji besar yang pasti gagal.
Langkah 4: Ajukan keringanan secara resmi
Dengan daftar utang dan angka kemampuan bayar di tangan, Andi menghubungi setiap aplikasi melalui jalur resmi, yaitu email atau layanan pelanggan di dalam aplikasi. Ia menjelaskan kondisinya dan meminta keringanan, misalnya penjadwalan ulang cicilan atau keringanan denda.
Pedoman perilaku Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) menyebut penjadwalan ulang dan restrukturisasi sebagai pilihan bagi nasabah yang telat bayar. Meski begitu, keringanan bukan hak yang otomatis dikabulkan. Setiap aplikasi punya kebijakan sendiri, dan hasilnya bisa berbeda-beda.
Ada tiga hal yang Andi pegang selama proses ini:
- Semua permintaan disampaikan secara tertulis, bukan hanya lewat telepon.
- Semua balasan disimpan sebagai bukti.
- Pembayaran hanya dilakukan ke rekening resmi aplikasi, tidak pernah ke rekening pribadi penagih.
Dari enam aplikasi, tidak semuanya menyetujui permintaan Andi. Tapi beberapa bersedia, dan itu sudah cukup untuk membuat beban bulanannya mulai bisa dikendalikan.
Langkah 5: Gunakan jalur pengaduan kalau buntu
Kalau aplikasi tidak menanggapi permintaanmu, atau penagihan berubah menjadi ancaman, ada jalur resmi yang bisa ditempuh secara berurutan.
Pertama, adukan ke layanan pengaduan aplikasi itu sendiri. Langkah ini wajib dilakukan lebih dulu.
Kedua, kalau tidak ada penyelesaian, sampaikan pengaduan ke OJK melalui kanal pengaduan konsumennya.
Ketiga, untuk sengketa yang menyangkut kerugian, misalnya permintaan restrukturisasi yang tidak menemukan titik temu, nasabah bisa membawanya ke Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK). Lembaga ini dibentuk berdasarkan POJK Nomor 61/POJK.07/2020 dan menyediakan jalur mediasi maupun arbitrase. Penyelenggara pinjaman daring wajib menjadi anggotanya.
Untuk penagihan yang melanggar aturan, pengaduan juga bisa disampaikan ke AFPI. Contoh penagihan yang melanggar dan cara menghadapinya dibahas di artikel Diancam DC Pinjol Saat Jatuh Tempo?.
Waspadai jalan pintas yang menjerumuskan
Saat sedang terdesak, tawaran "jalan pintas" biasanya bermunculan. Dua yang paling sering ditemui adalah joki galbay dan jasa pembersihan SLIK.
Joki galbay biasanya menawarkan "cara aman" untuk berhenti membayar pinjol, lengkap dengan janji bahwa penagih tidak akan bisa menghubungimu lagi. Sebagian meminta bayaran di depan, sebagian lain meminta akses ke akun atau data pribadimu. Masalahnya, utang tidak pernah hilang hanya karena kamu berhenti membayar. Catatan telat bayar tetap masuk ke SLIK, dan uang yang kamu bayarkan ke joki justru menambah kerugian.
Jasa pembersihan SLIK mengaku bisa menghapus catatan kredit buruk dengan imbalan sejumlah uang. OJK sudah mengingatkan masyarakat untuk berhati-hati terhadap tawaran semacam ini. Menurut OJK, data SLIK hanya bisa diubah oleh lembaga keuangan yang melaporkannya, bukan oleh pihak luar mana pun. Artinya, siapa pun yang menjanjikan bisa "membersihkan" SLIK dengan bayaran hampir pasti sedang menipu.
Hal yang sama berlaku untuk tawaran yang meminta foto KTP, buku tabungan, atau data pribadi lain dengan janji utangmu akan "diurus". Data itu justru bisa disalahgunakan untuk pinjaman atas namamu.
Ada juga pilihan yang terdengar lebih masuk akal, yaitu pinjaman konsolidasi: meminjam dari bank dengan bunga lebih rendah untuk melunasi semua pinjol sekaligus. Cara ini bisa membantu, tetapi hanya kalau dua syarat terpenuhi. Pertama, bunganya memang lebih rendah dan tenornya lebih panjang. Kedua, kamu benar-benar berhenti meminjam di aplikasi lain setelahnya. Tanpa syarat kedua, pinjaman konsolidasi hanya menjadi lubang baru dengan ukuran yang lebih besar.
Setelah lunas, bangun pertahanan
Keluar dari lingkaran gali lubang tutup lubang baru setengah jalan. Setengah lainnya adalah memastikan kamu tidak masuk lagi.
Setiap kali satu aplikasi lunas, Andi menyimpan bukti pelunasannya dan memastikan statusnya sudah diperbarui di SLIK. Cara memeriksa dan memulihkan catatan SLIK setelah lunas sudah dibahas di artikel bagian keempat.
Andi juga mulai menyisihkan dana darurat, walaupun kecil. Rp100 ribu per bulan memang tidak banyak. Tapi saat motor rusak atau anak sakit, uang itulah yang membuat Andi tidak perlu lagi membuka aplikasi pinjol.
Andi hari ini
Satu tahun setelah malam di meja makan itu, tiga dari enam aplikasi Andi sudah lunas. Tiga lainnya masih berjalan, tapi dengan cicilan yang sudah disepakati dan sesuai kemampuannya. Utang ke saudara juga mulai dicicil sedikit demi sedikit.
Andi belum sepenuhnya bebas utang. Bedanya, sekarang ia yang mengatur gajinya, bukan jadwal jatuh tempo. Telepon dari nomor tidak dikenal tidak lagi membuat jantungnya berdebar.
Kesimpulan
Cara berhenti gali lubang tutup lubang pinjol bukan soal menemukan uang besar dalam waktu singkat. Kuncinya ada pada urutan: tutup pintu utang baru, lihat seluruh utang dengan jujur, hitung kemampuan bayar yang realistis, ajukan keringanan secara resmi, dan gunakan jalur pengaduan kalau buntu.