JAKARTA, ELVIEANAMETH.COM – Gaji habis buat bayar pinjol adalah tanda paling jelas bahwa seseorang sudah terjebak gali lubang tutup lubang. Uang gajian baru masuk, tapi dalam hitungan jam sudah berpindah ke rekening berbagai aplikasi. Kondisi inilah yang dibahas dalam bagian keempat seri gali lubang tutup lubang pinjol, yang terbit Minggu (8/11/2026).
Bagian sebelumnya menceritakan bagaimana Andi menutup tagihan dengan pinjol baru karena panik diancam penagih. Kalau belum membacanya, kisahnya ada di Diancam DC Pinjol Saat Jatuh Tempo? Jangan Langsung Ambil Pinjol Baru.
Enam bulan kemudian, gaji Andi habis di hari gajian
Andi adalah karyawan dengan gaji Rp5 juta per bulan. Sejak hari ia menutup tagihan pertama dengan pinjol baru, enam bulan sudah berlalu, dan pola yang sama terus berulang.
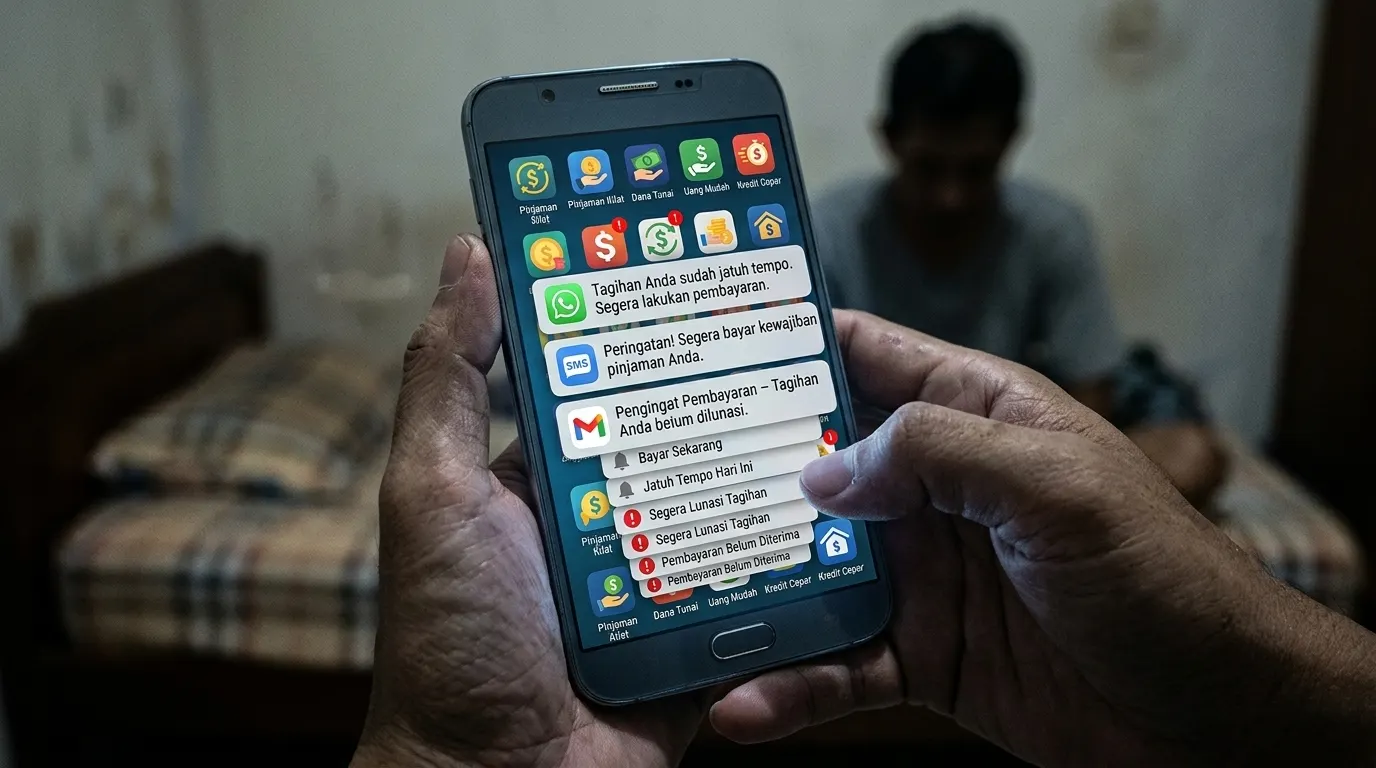
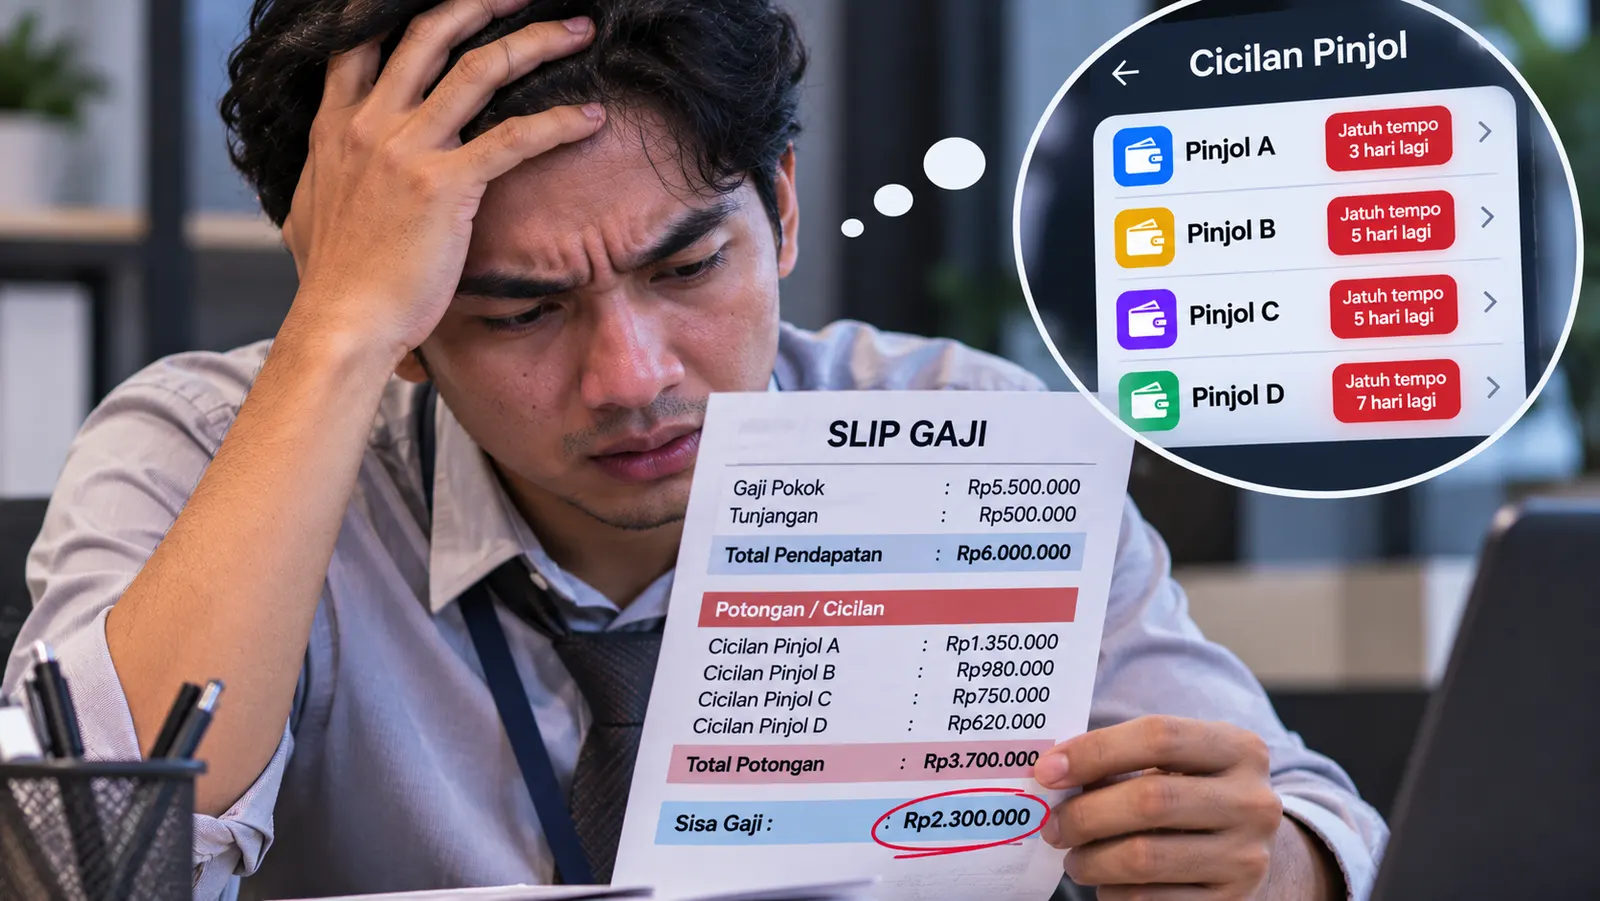
Sekarang Andi punya enam aplikasi pinjol. Total cicilannya setiap bulan mencapai sekitar Rp4,2 juta. Artinya, dari gaji Rp5 juta, hanya tersisa Rp800 ribu untuk makan, transportasi, listrik, dan kebutuhan keluarga selama sebulan.
Setiap tanggal gajian, Andi tidak lagi merasa senang. Begitu gaji masuk, ia membuka satu per satu aplikasi dan membayar tagihan yang paling dekat jatuh temponya. Sebelum sore, rekeningnya hampir kosong. Untuk bertahan sampai akhir bulan, Andi kembali mencairkan limit di salah satu aplikasi.
Andi pernah menggambarkan kondisinya dengan kalimat sederhana: uang pinjol untuk bayar pinjol, gaji juga untuk bayar pinjol.
Kenapa gaji bisa habis hanya untuk pinjol?
Angka Rp4,2 juta itu tidak muncul sekaligus. Ia terkumpul sedikit demi sedikit, dari satu aplikasi ke aplikasi berikutnya.
Masalahnya, setiap aplikasi baru membawa cicilan bulanan sendiri. Satu aplikasi dengan cicilan Rp700 ribu terasa masih bisa ditanggung. Tapi enam aplikasi dengan cicilan masing-masing Rp700 ribu berarti Rp4,2 juta setiap bulan. Gaji Andi tidak bertambah, sementara jumlah aplikasinya terus bertambah.
Kalau dibandingkan dengan batas cicilan yang dianjurkan OJK, beban Andi sudah hampir tiga kali lipat dari batas aman untuk gajinya.
Agar lebih mudah dibayangkan, kondisi ini mirip menimba air dari perahu bocor dengan ember yang juga bocor. Setiap kali air dibuang, air baru masuk lebih banyak. Tenaga terkuras setiap bulan, tapi perahunya tidak pernah kering.
Kenapa banyak nasabah tidak sadar?
Yang membuat kondisi ini berbahaya, banyak nasabah baru sadar ketika semuanya sudah terlambat. Ada tiga alasan yang paling sering terjadi.
Pertama, cicilan tersebar di banyak aplikasi dengan tanggal jatuh tempo yang berbeda-beda. Nasabah hanya fokus pada tagihan yang paling dekat, sehingga tidak pernah melihat totalnya sekaligus.
Kedua, setiap pinjaman terasa kecil. Rp500 ribu di sini, Rp700 ribu di sana. Tidak ada satu tagihan pun yang terasa besar, padahal jumlahnya sudah menelan sebagian besar gaji.
Ketiga, ada rasa malu untuk menghitung. Banyak nasabah sengaja tidak menjumlahkan utangnya karena takut melihat angkanya. Selama tidak dihitung, masalahnya terasa belum terlalu besar.
Akibatnya, kondisi seperti Andi sering baru disadari setelah semua aplikasi menolak pengajuan baru, atau setelah keluarga mulai menerima telepon dari penagih.
Tanda-tanda kamu sudah terjebak
Supaya tidak terlambat seperti Andi, kenali tanda-tanda berikut sejak awal.
Gaji habis di hari gajian
Ini tanda yang paling jelas. Kalau sebagian besar gajimu langsung habis untuk cicilan di hari yang sama, kamu sudah tidak lagi mengatur uang. Jadwal jatuh tempo yang mengatur uangmu.
Uang pinjaman dipakai untuk membayar pinjaman
Kamu mencairkan dana di satu aplikasi untuk melunasi tagihan aplikasi lain. Sekali mungkin terasa terpaksa. Tapi kalau sudah jadi rutinitas setiap bulan, kamu sudah berada di dalam lingkaran.
Tidak bisa lagi membeli apa pun untuk diri sendiri
Jalan-jalan, makan di luar, atau membeli kebutuhan kecil untuk diri sendiri sudah lama tidak kamu lakukan. Setiap rupiah sudah punya tujuan, yaitu cicilan. Bahkan untuk kebutuhan dasar pun kamu harus berhitung sangat ketat.
Mulai meminjam ke keluarga dan teman
Saat semua aplikasi sudah mentok, kamu mulai meminjam ke saudara, teman, atau orang tua. Uang itu bukan untuk kebutuhan, melainkan untuk menutup tagihan pinjol. Di titik ini, masalah utang sudah mulai menyeret orang-orang terdekat.
Tidak tahu pasti total utangmu
Kalau ditanya berapa total utangmu dan di berapa aplikasi, kamu tidak bisa menjawab dengan pasti. Banyak nasabah baru kaget saat akhirnya menuliskan semuanya di kertas.
Selalu cemas setiap ponsel berbunyi
Kamu sulit tidur, sulit fokus bekerja, dan jantung berdebar setiap kali ada telepon dari nomor tidak dikenal. Pikiranmu dipenuhi jadwal jatuh tempo dan bayangan penagih.
Kalau tiga atau lebih tanda di atas cocok dengan kondisimu, artinya kamu sudah berada di posisi yang sama dengan Andi.
Dampaknya tidak berhenti di dompet
Gaji yang habis untuk pinjol bukan hanya soal uang. Dampaknya merembet ke banyak sisi kehidupan.
Hubungan dengan keluarga dan teman
Meminjam ke keluarga dan teman untuk menutup pinjol sering berakhir dengan masalah baru. Utang ke orang terdekat biasanya tidak tertulis dan tidak berbunga, sehingga paling mudah ditunda. Akibatnya, utang inilah yang paling sering tidak terbayar, dan hubungan pun ikut renggang. Banyak nasabah juga memilih menyembunyikan masalahnya dari pasangan, sampai akhirnya ketahuan dan menimbulkan pertengkaran.
Kesehatan mental
Tekanan tagihan setiap hari membuat banyak nasabah stres berkepanjangan. Sulit tidur, mudah marah, dan merasa tidak ada jalan keluar adalah keluhan yang sering muncul. Kalau tekanan ini sudah terasa terlalu berat, jangan ragu bercerita kepada orang yang kamu percaya atau mencari bantuan tenaga profesional seperti psikolog.
Catatan kredit di SLIK OJK
Dampak berikutnya baru terasa bertahun-tahun kemudian. Sejak 31 Juli 2025, seluruh penyelenggara pinjaman daring wajib melaporkan data peminjam ke Sistem Layanan Informasi Keuangan (SLIK) OJK. SLIK bisa diibaratkan rapor keuangan: setiap keterlambatan bayar tercatat di sana, dan bank bisa melihatnya saat kamu mengajukan kredit rumah, kendaraan, atau pinjaman usaha.
Pada April 2026, OJK juga menyampaikan rencana agar SLIK hanya menampilkan debitur dengan sisa pinjaman di atas Rp1 juta, untuk mempermudah masyarakat mengajukan kredit rumah. OJK sekaligus menegaskan bahwa SLIK hanyalah salah satu pertimbangan dalam analisis kredit, bukan penentu tunggal.
Kabar baiknya, catatan ini bisa dipulihkan. Melalui kebijakan optimalisasi SLIK yang mulai berlaku 1 Juli 2026, OJK mempercepat pembaruan informasi kredit atau pembiayaan setelah pelunasan menjadi paling lambat tiga hari kerja. Kebijakan ini ditujukan agar informasi debitur lebih cepat diperbarui dan tidak menghambat pengajuan pembiayaan karena status lunas belum tercatat. Kalau datamu tidak kunjung diperbarui, hubungi dulu aplikasi yang melapor, lalu adukan ke OJK jika tidak ditanggapi. Penjelasan dasar soal SLIK ada di Apa Itu SLIK OJK dan Dampak Telat Bayar Pinjol.
Menata ulang gaji, mulai dari hari gajian berikutnya
Kondisi seperti Andi memang tidak bisa selesai dalam semalam. Tapi ada beberapa hal yang bisa mulai kamu ubah dari cara kamu memperlakukan gaji.
- Amankan kebutuhan pokok lebih dulu. Begitu gaji masuk, sisihkan uang makan, transportasi, dan tempat tinggal sebelum membuka aplikasi pinjol mana pun. Tanpa itu, kamu tidak akan bisa bekerja dan membayar apa pun bulan depan.
- Pisahkan rekening kebutuhan dan rekening cicilan. Uang kebutuhan pokok yang disimpan di rekening terpisah tidak akan ikut terpakai saat kamu panik membayar tagihan.
- Kumpulkan semua utang di satu catatan. Tulis nama aplikasi, jumlah pokok, bunga, denda, dan tanggal jatuh tempo. Jangan lupa memasukkan utang ke keluarga dan teman.
- Ceritakan kepada pasangan atau keluarga. Gaji adalah urusan rumah tangga. Masalah yang disembunyikan biasanya justru membesar.
Langkah-langkah ini baru permulaan. Cara keluar dari lingkaran gali lubang tutup lubang secara utuh akan dibahas di bagian terakhir seri ini.
Kesimpulan
Gaji yang habis untuk bayar pinjol adalah tanda bahwa utang sudah mengambil alih kendali keuanganmu. Kondisi ini terbentuk perlahan, dari cicilan-cicilan kecil yang terus bertambah, sampai akhirnya gaji, uang pinjaman, bahkan uang dari keluarga semuanya habis untuk tagihan.