JAKARTA, ELVIEANAMETH.COM – Coba ketik "galbay aman" di kolom pencarian TikTok, Dalam hitungan detik, layar dipenuhi video dengan judul yang mirip-mirip: galbay tanpa diteror, galbay biar penagih tidak datang, galbay tetap tenang.
Sebagian dibawakan dengan santai, seolah tidak membayar utang adalah keterampilan yang bisa dikuasai dalam lima menit.
Kata "aman" itulah yang membuat banyak orang tergoda. Siapa yang tidak mau lepas dari tagihan tanpa risiko? Sayangnya, istilah ini sudah keliru sejak awal.
Untuk melihat letak kelirunya, kita perlu mundur sedikit ke arti kata galbay itu sendiri.
Apa arti galbay sebenarnya?
Galbay adalah singkatan dari gagal bayar. Di tengah masyarakat, kata ini dipakai untuk dua jenis orang yang sebenarnya sangat berbeda.
Ambil contoh dua nasabah. Sebut saja Dimas, karyawan pabrik yang terkena PHK. Cicilannya macet bukan karena malas, melainkan karena gajinya berhenti.
Lalu ada Rio. Penghasilannya masih berjalan normal, tetapi ia memilih berhenti membayar setelah menonton video yang bilang utang pinjol bisa dibiarkan begitu saja.
Keduanya sama-sama disebut galbay. Bedanya, Dimas sedang tertimpa musibah, sementara Rio sedang mengambil keputusan.
Perbedaan ini bukan sekadar soal moral. Regulator pun memisahkannya. Friderica Widyasari Dewi, yang saat itu menjabat Kepala Eksekutif Pengawas Perilaku Pasar, Edukasi Keuangan, dan Pelindungan Konsumen OJK, pernah menegaskan bahwa perlindungan OJK ditujukan bagi konsumen yang beriktikad baik.
Menurutnya, nasabah yang memang tidak berniat membayar bukan konsumen yang dilindungi.
Artinya, orang seperti Dimas masih punya pijakan untuk meminta kelonggaran. Orang seperti Rio justru melepaskan pijakan itu dengan tangannya sendiri.
Kenapa tidak ada galbay aman?
Saat seseorang menawarkan "galbay aman", yang ditawarkan hampir selalu kondisi kedua, yaitu cara tidak membayar tanpa menanggung akibatnya. Di titik ini logikanya runtuh.
Utang tidak punya tanggal kedaluwarsa hanya karena didiamkan. AFPI sudah menjelaskan bahwa ketika penagihan dari perusahaan berhenti setelah 90 hari, itu bukan tanda utangnya selesai. Di sistem, pinjaman tersebut masih berstatus aktif.
Gambarannya mirip orang yang pindah kos tanpa melunasi sewa beberapa bulan. Setelah pindah, pemilik kos memang tidak lagi mengetuk pintunya setiap pagi.
Tapi tunggakannya tidak ikut lenyap. Bedanya, di pinjol legal, catatan tunggakan itu tersimpan di sistem yang bisa dibaca lembaga keuangan lain.
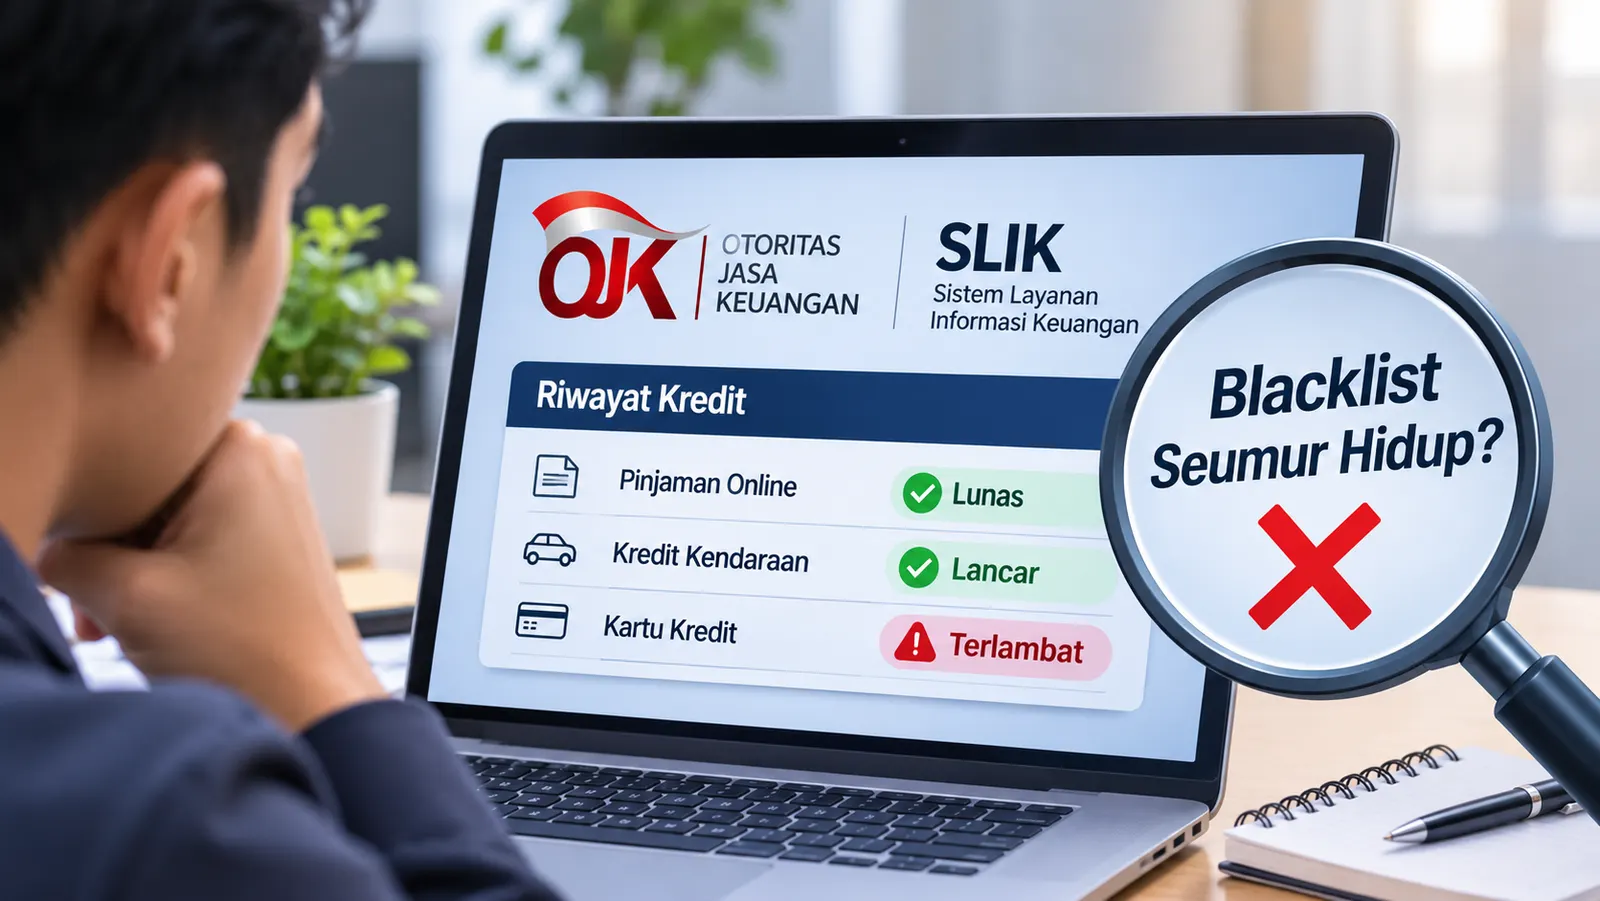
Sistem itu bernama Sistem Layanan Informasi Keuangan (SLIK) yang dikelola OJK, dan pinjol legal sudah terhubung ke dalamnya. Jadi "aman" yang dijanjikan paling jauh hanya berarti telepon penagihan berkurang. Persoalan utamanya tetap di tempat.
Apakah DC lapangan tetap datang kalau sudah lama galbay?
Galbay yang disengaja terasa ringan di awal karena akibatnya belum kelihatan. Telepon dan pesan dari penagih memang bisa berkurang setelah beberapa bulan. Banyak orang mengira itu tanda masalahnya sudah lewat.
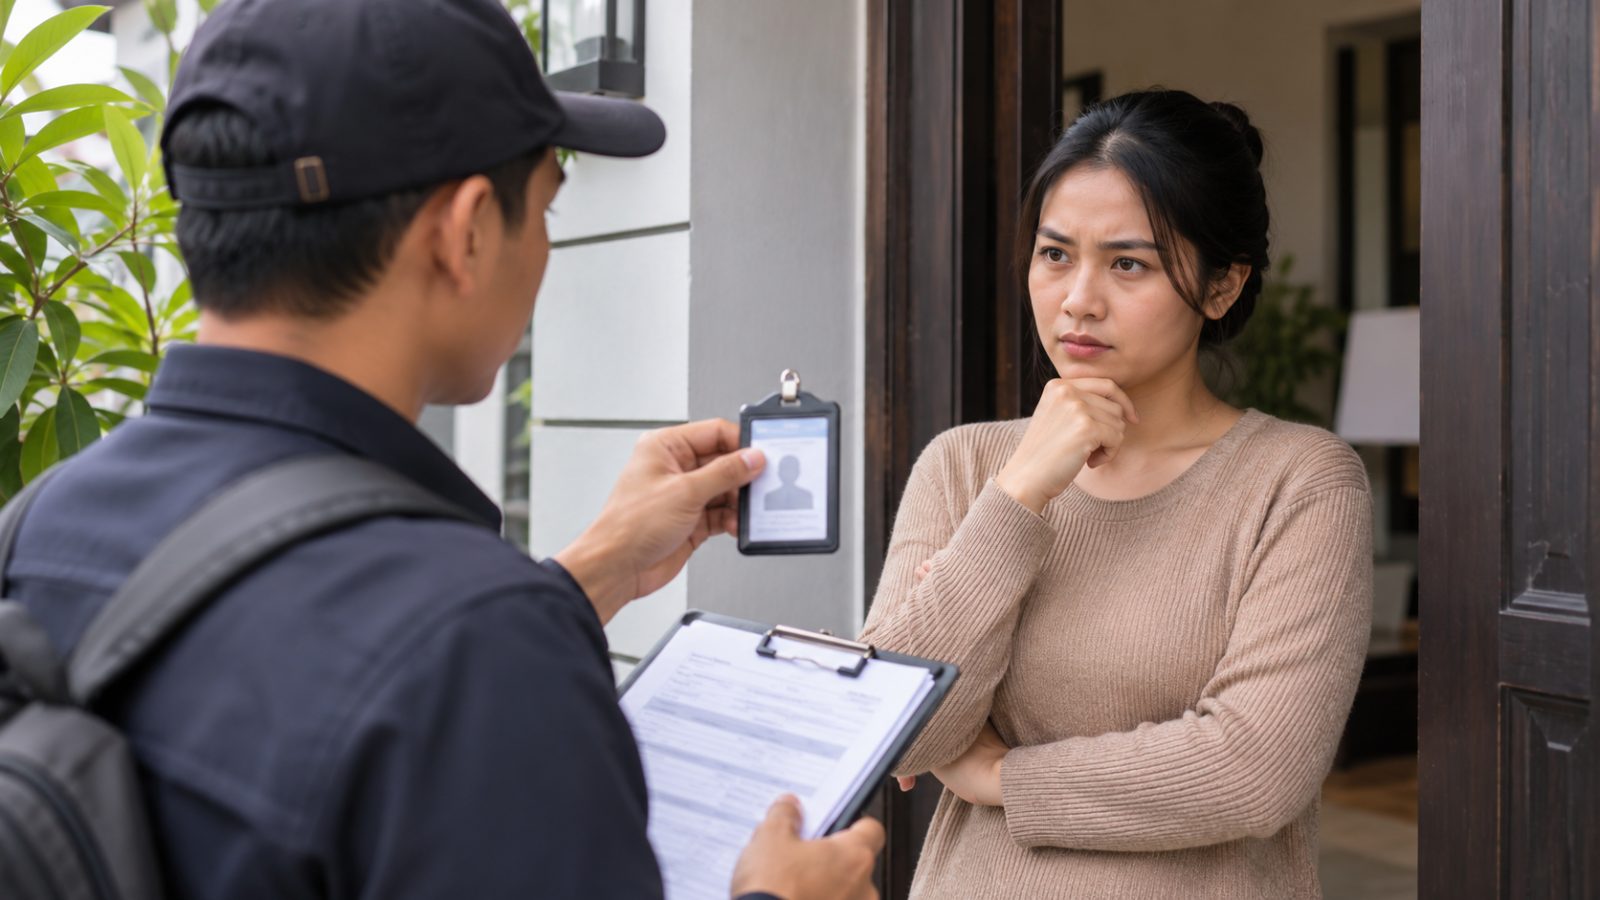
Padahal yang berubah hanya cara menagihnya. Setelah lewat 90 hari, penagihan bisa dialihkan dari tim internal ke pihak lain, termasuk petugas yang mendatangi alamat nasabah secara langsung.
Kapan petugas itu datang tidak bisa ditebak. Bisa tiga bulan kemudian, bisa setahun kemudian, bisa juga saat nasabah sudah merasa aman.
Tidak ada penjual jasa galbay yang bisa menjamin seorang nasabah tidak akan didatangi. Keputusan itu sepenuhnya ada di tangan perusahaan pemberi pinjaman, bukan di tangan orang yang menjual janji di media sosial.
Kalau petugas sudah telanjur datang, pahami dulu batasan dan hakmu saat DC lapangan datang ke rumah.
Apa dampak galbay untuk masa depan?
Selain kedatangan petugas, ada dampak lain yang baru terasa saat hidup bergerak ke tahap berikutnya.
Ketika mengajukan KPR atau kredit kendaraan, catatan lama itu ikut terbaca. Beberapa perusahaan bahkan memeriksa SLIK calon karyawannya.
Friderica menggambarkannya dengan singkat: "Untungnya mungkin sesaat, tetapi ruginya sampai ke depan-depan." Ia juga mengingatkan bahwa nasabah yang meninggalkan utang pinjol atau paylater bisa kesulitan saat ingin mencicil rumah.
Ada pula dampak yang lebih sunyi. Denda terus berjalan sampai batas maksimalnya, ruang untuk bernegosiasi makin sempit, dan pikiran tidak pernah benar-benar tenang karena tagihan itu masih menunggu.
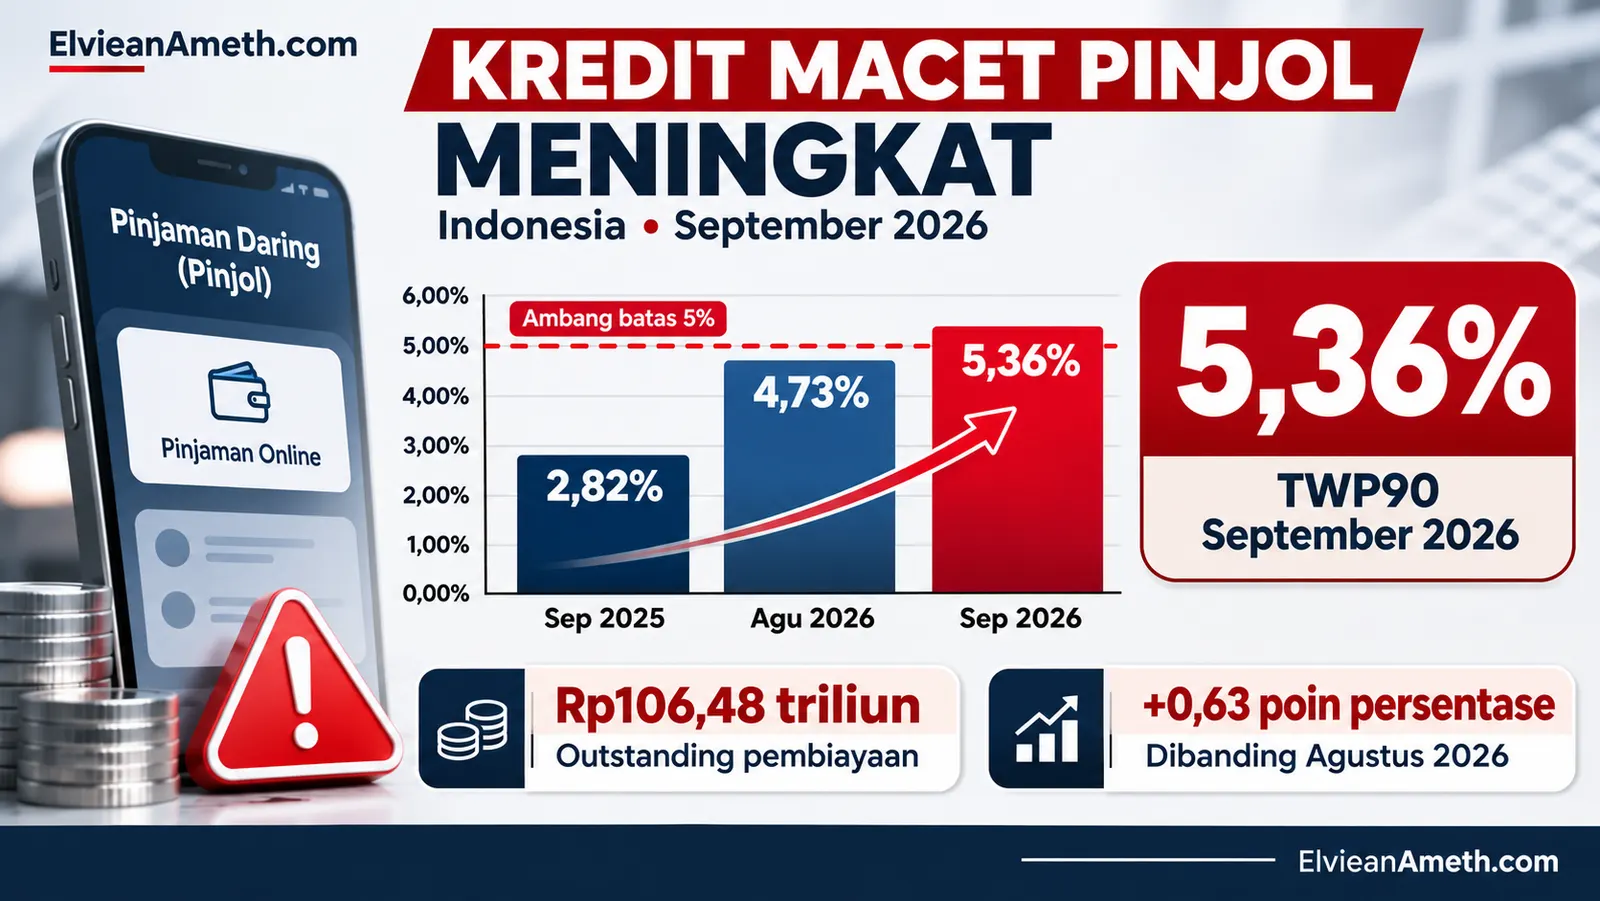
Gejalanya sudah terlihat di tingkat industri. Kredit macet pinjol per September 2026 sudah melewati batas aman OJK.
Tentu tidak semuanya disengaja, karena banyak nasabah seperti Dimas yang memang terhimpit keadaan. Namun makin ramai ajakan galbay di media sosial, makin kabur batas antara yang benar-benar tidak mampu dan yang sekadar ikut-ikutan. Ketua Umum AFPI Entjik S.
Djafar menyayangkan adanya oknum yang secara terbuka mengajak masyarakat mangkir dan membagikan tips menghindari penagihan.
Apa beda nasabah yang menghilang dan yang datang menyelesaikan?
Kembali ke Dimas dan Rio. Misalkan keduanya menunggak di aplikasi yang sama dengan jumlah yang tidak jauh berbeda.
Rio memblokir nomor penagih, menghapus aplikasi, lalu menunggu. Beberapa bulan pertama memang tenang. Sampai suatu sore, seorang petugas penagihan datang ke rumahnya dan menanyakan tunggakan yang ia kira sudah terlupakan.
Utangnya masih tercatat, kini ditambah denda. Ketika ia ingin mengambil rumah subsidi, pengajuannya pun tersendat.
Untuk membereskan semuanya, ia terpaksa kembali ke titik yang dulu ia tinggalkan, kali ini dengan posisi tawar yang lebih lemah.
Dimas mengambil jalan sebaliknya. Ia menghubungi pihak aplikasi lewat jalur resmi, menjelaskan bahwa penghasilannya berhenti, dan menyampaikan berapa yang sanggup ia bayar.
Nasabah yang datang dengan iktikad baik seperti ini umumnya punya peluang mendapat keringanan, misalnya potongan denda atau cicilan yang disesuaikan dengan kemampuan.
Prosesnya memang tidak instan, tetapi arahnya jelas: tagihan menyusut sampai akhirnya tuntas.
AFPI sendiri menyarankan nasabah yang kesulitan membayar untuk langsung berkomunikasi dengan platform melalui kanal resminya. Jika menemui jalan buntu, nasabah bisa menghubungi Jendela AFPI di nomor 150505.
Menghadapi atau menghindari?
Galbay karena musibah adalah persoalan yang perlu dicarikan jalan keluar. Galbay yang dipilih dengan sengaja hanya memindahkan masalah ke masa depan, dalam ukuran yang lebih besar. Tidak ada versi aman dari keduanya.
Utang itu dihadapi, bukan dihindari. Jalan keluarnya pun tidak pernah lewat utang yang lain. Setiap tawaran yang memintamu meminjam lagi hanya menambah daftar yang harus dibayar, sementara tagihan awal tetap di tempatnya.
Kamu tidak butuh orang yang menjanjikan utangmu hilang. Kamu butuh langkah yang membuat utangmu benar-benar selesai, sedikit demi sedikit, sampai tidak ada lagi yang perlu ditakuti.