JAKARTA, ELVIEANAMETH.COM – "Yang penting legal, pasti aman." Kalimat ini sering kita dengar setiap kali membicarakan pinjol. Banyak orang percaya, selama aplikasinya terdaftar di OJK, bunga dan biayanya pasti sesuai aturan.
Seorang nasabah yang berkonsultasi kepada saya juga memegang keyakinan yang sama. Ia bukan tipe orang yang asal meminjam. Sebelum mengajukan pinjaman, ia lebih dulu memastikan aplikasinya terdaftar dan diawasi OJK. Setelah yakin aplikasinya legal, barulah ia merasa tenang untuk meminjam.
Rp3 juta yang menyusut di hari pertama
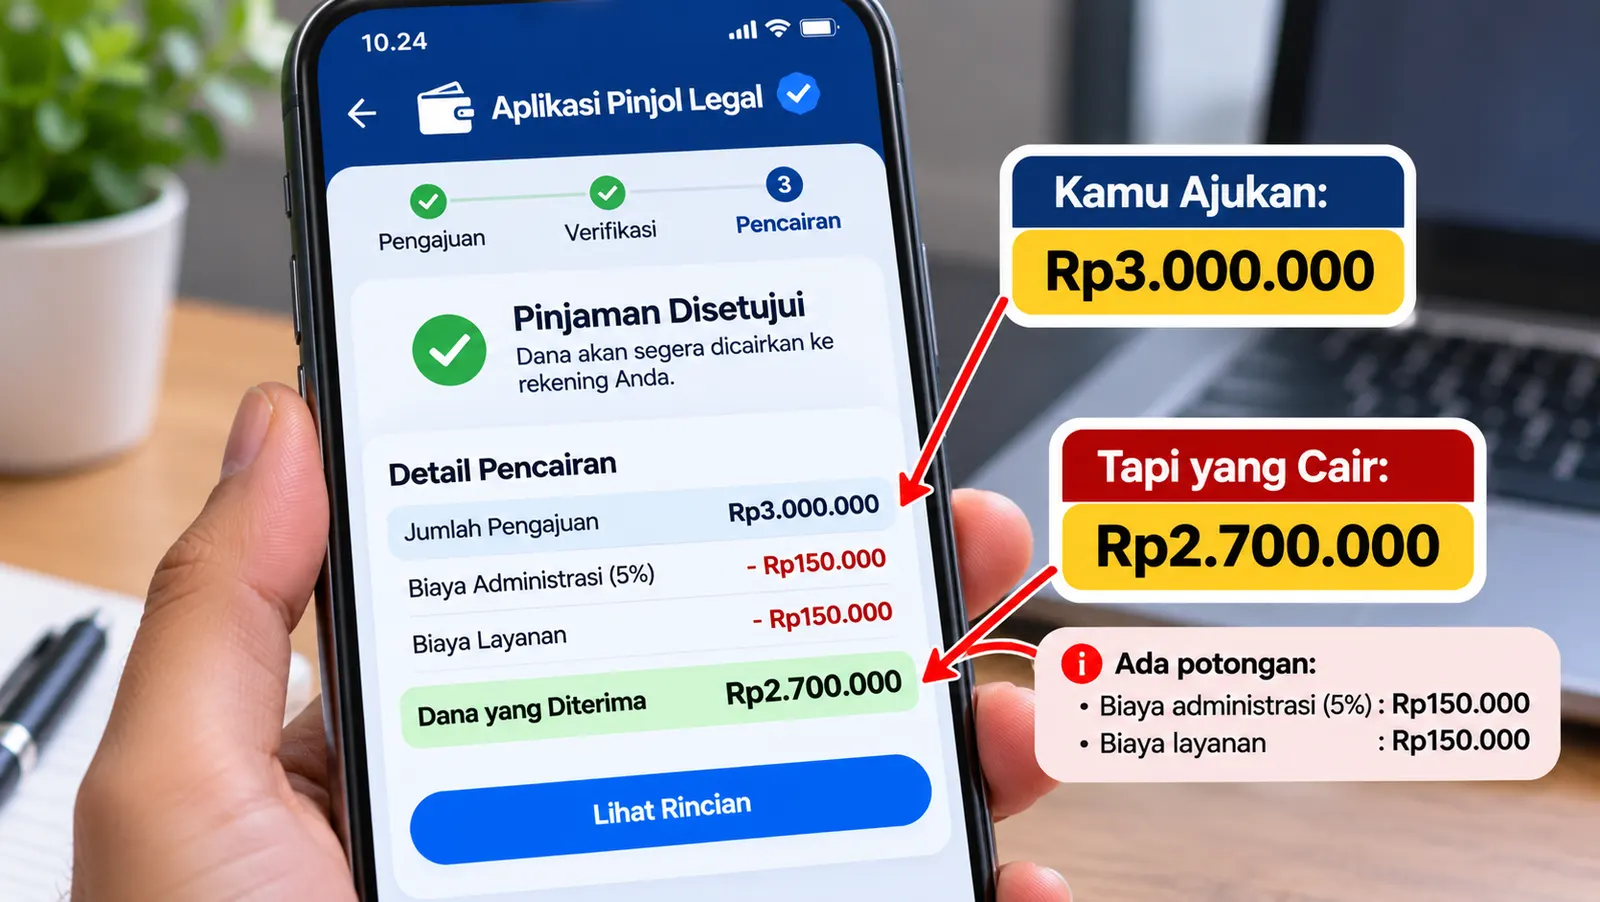
Pada 8 Oktober 2026, ia mengajukan pinjaman Rp3.000.000 dengan jangka waktu 150 hari. Pengajuannya cepat disetujui, dan hari itu juga uang masuk ke rekeningnya.
Tapi angka di mutasi rekening bukan Rp3.000.000. Yang masuk hanya Rp2.750.000. Ada potongan Rp250.000 dengan nama "Paket Benefit Plus".
Di aplikasi, total yang harus ia bayar tertulis Rp4.371.200, dicicil empat kali. Waktu itu ia belum terlalu memikirkannya. Tenornya 150 hari, hampir lima bulan, jadi ia merasa masih punya banyak waktu.
Lima belas hari kemudian, pada 23 Oktober 2026, tagihan pertama datang: Rp2.631.600. Hampir seluruh uang yang ia terima harus kembali hanya dalam dua minggu.
Kaget dan bingung, ia mengirimkan perjanjian serta rincian tagihannya kepada saya. Setelah saya hitung satu per satu, ada tiga kejanggalan yang membuat pinjaman "legal" ini ternyata tidak seaman yang ia kira.
Membedah isi perjanjiannya
Berikut rincian yang tercantum dalam perjanjiannya.
| Rincian | Jumlah |
|---|---|
| Pinjaman pokok | Rp3.000.000 |
| "Suku bunga" tertulis | 0,3% per hari |
| Bunga | Rp450.000 |
| Biaya layanan | Rp900.000 |
| "Paket Benefit Plus" (dipotong saat cair) | Rp250.000 |
| Tanda tangan elektronik dan PPN | Rp121.200 |
| Kupon | –Rp100.000 |
| Uang yang masuk rekening | Rp2.750.000 |
| Total yang harus dibayar | Rp4.371.200 |
Sekilas semuanya tampak rapi dan resmi. Tapi ketika setiap barisnya dihitung, muncul tiga kejanggalan.
Kejanggalan pertama: membayar uang yang tidak pernah diterima
Uang yang masuk ke rekeningnya Rp2.750.000. Tapi pokok yang harus ia kembalikan tetap Rp3.000.000.
Artinya, ia harus membayar kembali Rp250.000 yang tidak pernah ia pegang. Potongan "Paket Benefit Plus" itu bahkan tidak dimasukkan ke "Total Biaya" yang ditampilkan di halaman aplikasi. Sekilas, biayanya jadi terlihat lebih kecil dari yang sebenarnya.
Padahal menurut aturan OJK, batas biaya pinjol tidak hanya mencakup bunga. Biaya administrasi, biaya layanan, dan biaya lain juga ikut dihitung. Yang dikecualikan hanya denda, biaya tanda tangan elektronik, pajak, dan bea meterai. Potongan saat pencairan tidak termasuk dalam pengecualian itu.
Kejanggalan kedua: bunganya kecil, biayanya besar
Di perjanjian, angka yang paling mencolok adalah "suku bunga 0,3% per hari". Angka itu persis di batas maksimal OJK, sehingga terkesan sudah sesuai aturan.
Tapi kalau dipecah, gambarannya berbeda. Untuk pinjaman Rp3 juta selama 150 hari, bunga Rp450.000 hanya setara 0,1 persen per hari. Sisanya datang dari biaya layanan Rp900.000, yang setara 0,2 persen per hari. Jadi angka 0,3 persen itu sudah habis terpakai oleh bunga dan biaya layanan.
Masalahnya, masih ada potongan Benefit Plus Rp250.000. Setelah dikurangi kupon Rp100.000, potongan ini menambah biaya sekitar 0,033 persen per hari. Totalnya menjadi sekitar 0,333 persen per hari, sudah melewati batas.
Bunganya dibuat terlihat kecil. Padahal biaya layanannya dua kali lipat dari bunga, dan masih ada potongan lain di luar itu.
Kejanggalan ketiga: tenor 150 hari, tapi ditagih di hari ke-15
Inilah bagian yang paling membuatnya kaget. Jadwal cicilannya ternyata seperti ini:
- Hari ke-15: Rp2,63 juta
- Hari ke-30: sekitar Rp435 ribu
- Hari ke-60: sekitar Rp435 ribu
- Hari ke-150: sekitar Rp870 ribu
Artinya, 96 persen dari uang yang ia terima harus kembali hanya dalam 15 hari. Cicilan terakhir sengaja diletakkan jauh di hari ke-150, sehingga di aplikasi pinjaman ini terlihat seperti pinjaman lima bulan.
Bagi nasabah, perbedaannya sangat besar. Pinjaman yang ia kira bisa dicicil pelan-pelan ternyata hampir seluruhnya harus lunas dalam dua minggu. Padahal aturan OJK mewajibkan aplikasi menyampaikan tenor dan biaya dengan jelas sebelum pinjaman disetujui, serta membuat perjanjian yang seimbang, adil, dan wajar.
Dibandingkan dengan batas OJK: lewat Rp150 ribu
Untuk pinjaman konsumtif bertenor sampai enam bulan, OJK menetapkan batas 0,3 persen per hari kalender, dihitung dari nilai pinjaman dalam perjanjian. Dengan angka itu, perhitungannya menjadi jelas.
- Batas maksimal: Rp3.000.000 × 0,3% × 150 hari = Rp1.350.000
- Biaya yang dikenakan: bunga Rp450.000 + biaya layanan Rp900.000 + Benefit Plus Rp250.000 – kupon Rp100.000 = Rp1.500.000
- Selisihnya: lewat batas Rp150.000
Biaya tanda tangan elektronik dan PPN sebesar Rp121.200 tidak ikut dihitung, karena memang dikecualikan oleh aturan. Total bunga dan biaya juga masih jauh di bawah batas 100 persen dari nilai pinjaman, jadi pelanggarannya ada pada batas harian, bukan batas total.
Beban sebenarnya jauh lebih berat dari Rp150 ribu
Secara aturan, kelebihan biaya yang bisa dipersoalkan memang Rp150 ribu. Tapi angka itu belum menggambarkan seberapa berat pinjaman ini sebenarnya.
Coba lihat dari sisi nasabah. Biaya Rp1,5 juta itu dihitung seolah-olah ia memegang uang Rp3 juta selama 150 hari. Kenyataannya, hampir seluruh uang sudah harus ia kembalikan di hari ke-15. Rata-rata, uang itu hanya benar-benar ia pegang sekitar dua minggu.
Kalau seluruh uang yang keluar dan masuk dihitung sesuai tanggalnya, biaya sebenarnya sekitar 1,3 persen per hari. Angka ini lebih dari empat kali batas 0,3 persen.
Inilah yang membuat jadwal cicilan seperti ini berbahaya. Tenornya terlihat panjang dan biayanya terlihat masuk akal. Padahal nasabah membayar biaya lima bulan untuk uang yang hanya ia pakai dua minggu.
Seharusnya seperti apa?
Ada dua cara agar pinjaman ini tidak melewati batas.
Kalau tidak ada potongan saat cair, uang yang masuk ke rekening Rp3.000.000. Total yang harus dibayar tetap Rp4.371.200, dan biayanya Rp1.250.000, masih di bawah batas.
Kalau potongan tetap ada, uang yang masuk Rp2.750.000, tapi total yang harus dibayar maksimal Rp4.221.200, atau Rp150.000 lebih murah dari tagihan sekarang.
Legal di atas kertas, berat di kantong
Pada akhirnya, ia menerima Rp2,75 juta tapi harus membayar Rp4,37 juta, atau 59 persen lebih banyak dari uang yang benar-benar ia terima. Hampir seluruh uang itu harus kembali dalam 15 hari. Di atas semua itu, ada kelebihan biaya Rp150 ribu yang melewati batas OJK.
Ia sudah melakukan apa yang dianjurkan banyak orang, yaitu memastikan aplikasinya legal. Tapi legal saja ternyata tidak cukup untuk melindunginya dari biaya yang disamarkan dan jadwal bayar yang menjebak.
Kalau kamu mengalami hal yang sama
Kalau rincian tagihanmu terasa janggal, ada beberapa hal yang bisa kamu lakukan:
- Simpan perjanjian dan tangkapan layar rincian tagihan.
- Simpan mutasi rekening sebagai bukti berapa uang yang benar-benar masuk.
- Minta penjelasan tertulis ke aplikasinya: potongan itu biaya apa? Kalau disebut asuransi atau perlindungan, tanyakan siapa tertanggungnya dan kenapa dibebankan kepadamu.
- Kalau jawabannya tidak jelas, adukan ke OJK dengan menyebut dasar aturannya. Caranya ada di Cara Melapor Penagihan Pinjol yang Tidak Wajar.
Perlu diingat, mengadu soal biaya tidak menghapus kewajiban membayar. Yang kamu persoalkan adalah biaya yang melewati aturan, bukan utangnya.
Legal itu syarat, bukan jaminan. Baca perjanjiannya, hitung semua biayanya, jangan hanya melihat angka bunganya.