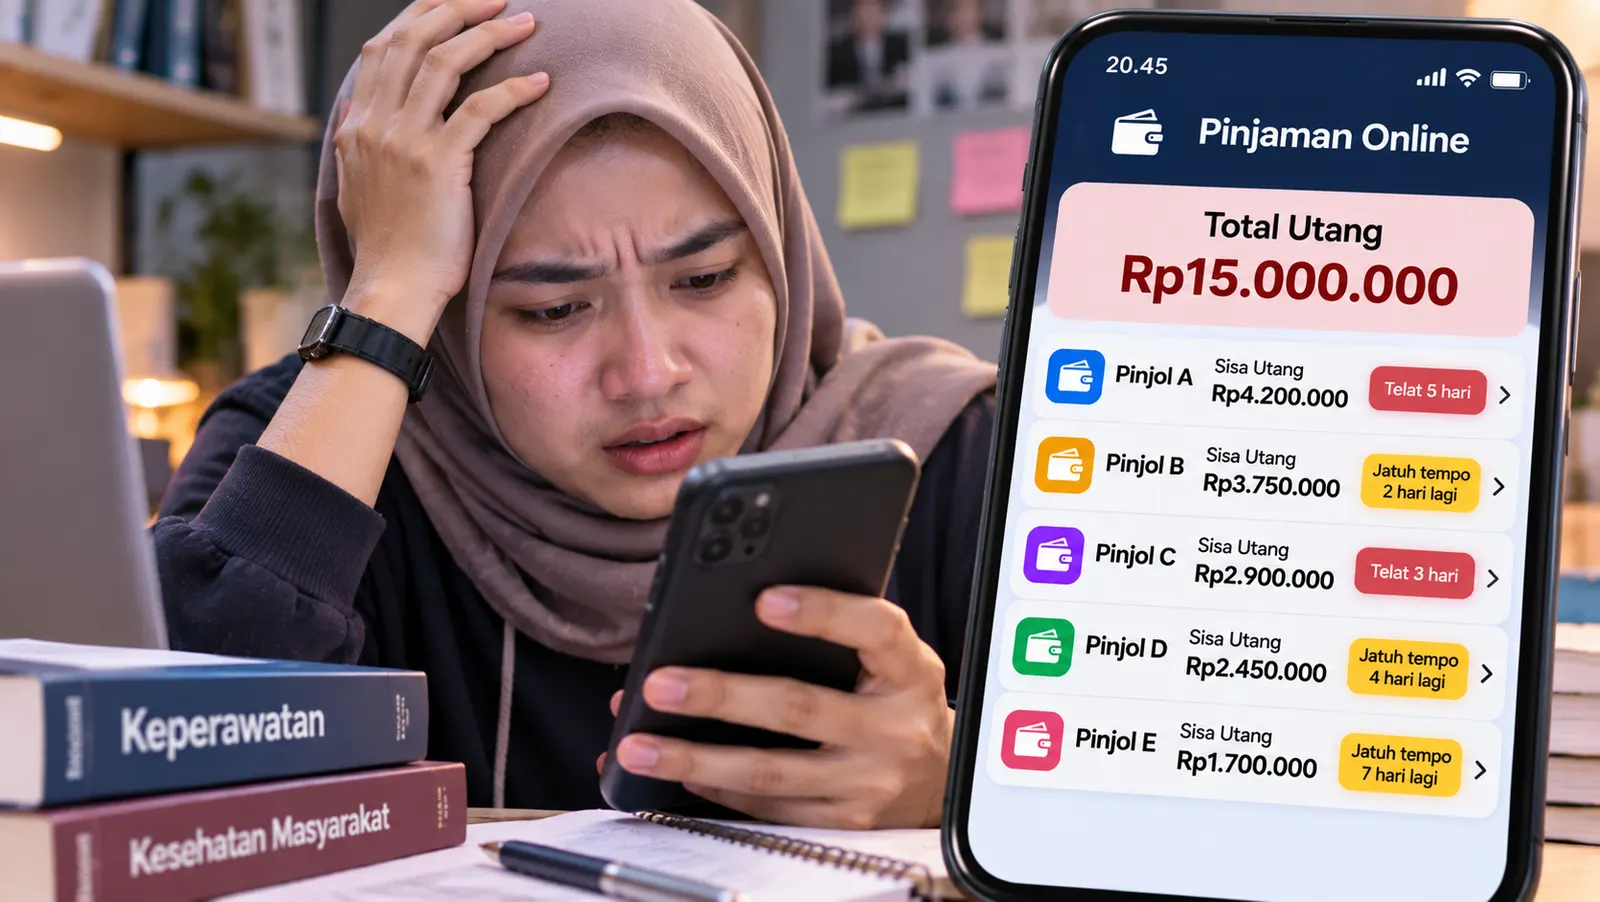
JAKARTA, ELVIEANAMETH.COM – Pukul 13.12, ponsel di saku seragamnya bergetar lagi. Ia sedang jaga di rumah sakit, berdiri di samping ranjang pasien, dan tidak bisa mengangkatnya. Ia tidak perlu melihat layar untuk tahu siapa yang menelepon. Sejak pagi, nomor-nomor asing itu sudah menghubunginya berkali-kali.
Pukul 08.05: “Tagihan Anda jatuh tempo hari ini.”
Pukul 10.30: “Mohon konfirmasi kapan Anda membayar.”
Pukul 13.12: “Anda sudah kami hubungi berkali-kali. Segera respons.”
Ia menarik napas, menyimpan rasa takutnya, lalu kembali tersenyum kepada pasien. Tidak ada seorang pun di ruangan itu yang tahu bahwa calon perawat muda ini sedang menanggung utang di lima aplikasi pinjol.
Semua itu berawal dari satu niat yang sangat sederhana: ia tidak ingin bapaknya melaut.
Anak nelayan yang merantau jauh
Ia lahir dan besar di sebuah kampung di timur Indonesia. Bapaknya nelayan, dan mamanya menjual ikan hasil tangkapan Bapak di pasar. Dari laut itulah keluarga mereka hidup, dan dari laut itu pula biaya kuliahnya di Yogyakarta dibayar.
Ia merantau untuk kuliah keperawatan. Kini ia sudah masuk tahap praktik profesi, tahap terakhir sebelum resmi menjadi perawat. Supaya tidak terus membebani orang tua, ia bekerja paruh waktu dengan gaji Rp3 juta sebulan.
Gaji itu tidak pernah benar-benar cukup. Tapi setiap kali kurang, kiriman dari rumah selalu datang. Selama laut tenang dan ikan masih ada, semuanya baik-baik saja.
Sampai musim ombak tiba.
Malam ketika laut tidak bersahabat
Seminggu sebelum biaya profesi harus dibayar, ia mengirim pesan ke rumah seperti biasa.
Dia (19.02): Pak, Ma, biaya profesi harus dibayar minggu depan. Ada kiriman?
Balasan datang setengah jam kemudian.
Bapak (19.31): Lagi musim ombak, Nak. Angin kencang, ombaknya tinggi. Sudah dua minggu tidak ada yang berani melaut.
Mama (19.40): Tidak ada ikan yang Mama jual. Pegangan di rumah juga tinggal sedikit.
Dia (19.55): Iya, Ma. Nggak apa-apa.
Ia menulis “nggak apa-apa”, padahal tidak ada yang baik-baik saja. Biaya profesi tetap harus dibayar. Ia menatap layar ponsel lama sekali, mencoba memikirkan jalan keluar.
Lalu pesan dari Bapak masuk lagi.
Bapak (20.10): Bapak tidak tega kamu susah di sana. Besok Bapak coba melaut.
Bapak (20.11): Kalau dapat ikan, Mama jual, langsung kirim ke kamu.
Jantungnya seperti berhenti. Ia tahu persis seperti apa laut di musim ombak. Ia tahu kenapa dua minggu tidak ada satu pun nelayan yang berani turun.
Dia (20.12): Jangan, Pak! Ombaknya lagi tinggi.
Dia (20.13): Aku nggak apa-apa. Aku cari jalan sendiri. Tolong jangan melaut dulu, Pak.
Malam itu ia tidak bisa tidur. Hanya ada satu doa yang terus ia ulang: jangan sampai Bapak kenapa-kenapa.
Jalan sendiri itu bernama pinjol
“Jalan sendiri” yang ia janjikan kepada Bapak ternyata hanya satu: sebuah aplikasi pinjaman online di ponselnya. Ia mengisi data, mengunggah foto, dan menekan tombol ajukan.
Pukul 23.12, notifikasi masuk. Pengajuan disetujui. Dana Rp2.500.000 sudah dikirim ke rekening.
Ia lega. Yang penting Bapak tidak perlu melaut, pikirnya. Ia segera mengabari rumah, “Sudah ada, Pak. Jangan melaut, ya.”
Dalam bayangannya, ini hanya sementara. Bulan depan gajian, pinjaman itu akan langsung ia lunasi. Selesai.
Bulan depan yang tidak pernah cukup
Tapi bulan depan datang dengan kenyataan yang berbeda.
Gaji Rp3 juta harus dibagi untuk kos, makan, ongkos ke rumah sakit, biaya profesi, perlengkapan praktik, pulsa, fotokopi, dan tugas. Setelah semuanya terbayar, tidak ada yang tersisa untuk melunasi pinjaman. Menambah jam kerja pun mustahil, karena waktunya sudah habis dibagi antara rumah sakit dan tempat kerja.
Jatuh tempo pun datang. Begitu juga pesan-pesan itu, telepon-telepon itu, dan getaran ponsel di saku seragamnya saat ia sedang bertugas.
Dalam kepanikan, ia melakukan satu hal yang terasa paling masuk akal saat itu. Ia meminjam di aplikasi kedua untuk membayar aplikasi pertama.
Bulan berikutnya, aplikasi kedua jatuh tempo, lalu ditutup dengan aplikasi ketiga. Kemudian keempat. Kemudian kelima. Dalam beberapa bulan, pinjaman Rp2,5 juta yang “cuma sementara” itu sudah berubah menjadi utang sekitar Rp15 juta di lima aplikasi, enam kali lipat dari pinjaman pertamanya.
Ia tidak pernah berniat sampai sejauh ini. Setiap langkah hanya terasa seperti cara bertahan satu bulan lagi.
Ketakutan yang lebih besar dari utang
Lama-lama, yang membuatnya terjaga di malam hari bukan lagi angka Rp15 juta itu. Ada ketakutan lain yang jauh lebih menghantui.
Suatu malam, ia menumpahkannya kepada Sinta, teman satu kosnya.
Dia (22.10): Kalau orang lapangan datang ke kos gimana?
Dia (22.11): Aku lagi profesi. Kalau sampai rumah sakit atau kampus tahu, aku malu banget.
Sinta tidak langsung menjawab. Beberapa menit kemudian, balasannya masuk.
Sinta (22.20): Kamu sudah coba cerita ke orang yang ngerti soal ini?
Ia menatap pesan itu lama. Selama ini ia menanggung semuanya sendirian. Ia tidak berani cerita ke orang tua, karena mereka sendiri sedang kesulitan. Ia juga tidak berani cerita ke kampus, karena takut dianggap gagal.
Bertahun-tahun merantau, pengorbanan orang tua, dan cita-cita menjadi perawat terasa bisa runtuh kapan saja, hanya karena utang yang dimulai dari niat menyelamatkan bapaknya.
Pesan yang akhirnya ia kirim
Beberapa hari kemudian, pesannya masuk ke ponsel saya.
“Kak, saya mahasiswi lagi praktik profesi. Utang saya di 5 aplikasi, totalnya sekitar Rp15 juta. Gaji saya cuma Rp3 juta, orang tua juga lagi susah. Saya sudah pinjam lagi untuk menutup yang lama. Saya takut orang lapangan datang ke kos. Apa saya harus pinjam lagi supaya semuanya terbayar?”
Saya membaca kalimat terakhirnya berulang kali.
Apa saya harus pinjam lagi?
Pertanyaan itu adalah pertanyaan yang paling sering saya dengar dari nasabah yang sudah terjebak. Pertanyaan dari orang yang sudah lelah, sudah takut, dan hanya melihat satu pintu di depannya, padahal pintu itulah yang membawanya masuk semakin dalam.
Jawaban saya: jangan
Setiap aplikasi baru memang terasa seperti penyelamat di hari jatuh tempo. Tapi sebulan kemudian, aplikasi itu berubah menjadi satu tagihan baru dan satu penagih baru. Lingkaran itu hanya bisa berhenti kalau ia berhenti menambah aplikasi.
Setelah itu, saya memintanya memegang dua hal lagi.
Amankan kebutuhan pokok lebih dulu. Kos, makan, dan biaya profesi harus tetap jalan. Kuliahnya adalah masa depannya. Kalau kuliahnya sampai berhenti, ia justru kehilangan kesempatan untuk punya penghasilan yang lebih baik dan menyelesaikan utang ini.
Tetap merespons dan jujur. Kalau bulan ini belum bisa membayar penuh, sampaikan kondisinya kepada penyelenggara. Jangan menghilang. Utangnya tetap harus diselesaikan, satu per satu, sesuai kemampuan.
Yang perlu ia ketahui agar tidak lagi panik
Saya juga menjelaskan apa yang bisa terjadi selama pembayarannya tertunda. Tujuannya bukan menakut-nakuti, tapi supaya ia tidak lagi dikejutkan oleh hal yang tidak ia pahami.
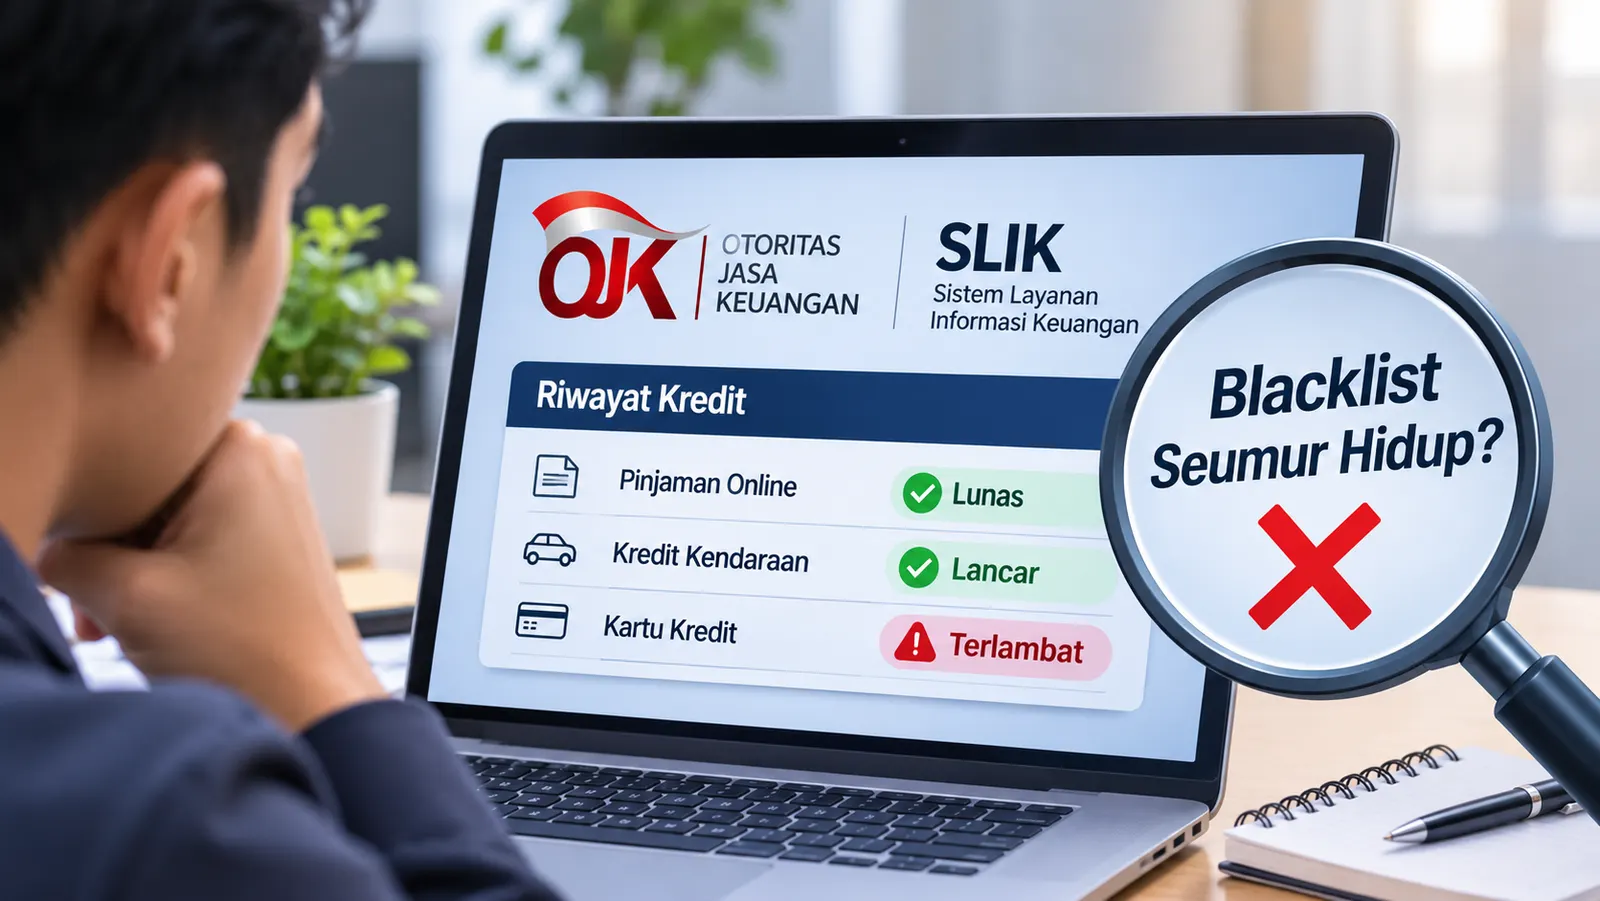
Keterlambatannya akan tercatat di SLIK OJK, sehingga pengajuan kredit di masa depan bisa lebih sulit. Penjelasannya ada di Apa Itu SLIK OJK dan Dampak Telat Bayar Pinjol. Dendanya juga akan bertambah, walaupun aturan OJK membatasi jumlahnya. Penagih akan terus menghubungi, dan semakin ia diam, biasanya penagihan justru semakin gencar.
Lalu soal ketakutan terbesarnya, yaitu orang lapangan datang ke kos. Penagih lapangan memang bisa datang, tapi mereka terikat aturan. Mereka wajib menagih ke nasabah sendiri, hanya pada pukul 08.00 sampai 20.00. Mereka dilarang mengancam, berlaku kasar, mempermalukan nasabah di depan orang lain, apalagi menagih ke kampus atau rumah sakit tempat ia praktik.
Rasa takut dipermalukan itu wajar. Tapi yang melanggar aturan adalah penagih yang mempermalukan, bukan nasabah yang sedang berusaha membayar.
Ombak yang ia hindari untuk Bapak
Gadis ini meminjam uang supaya bapaknya tidak perlu menantang ombak. Niatnya tidak salah. Itu bentuk cinta seorang anak kepada orang tuanya.
Yang membuatnya terjebak adalah keputusan-keputusan berikutnya: menutup satu pinjaman dengan pinjaman lain, dalam keadaan panik, sendirian, tanpa ada yang memberi tahu bahwa ada jalan lain.
Kalau kamu sedang berada di posisi yang sama, ingat satu hal. Pinjaman baru bukan jalan keluar, melainkan pintu masuk ke masalah berikutnya. Kuliahmu, masa depanmu, dan orang-orang yang berkorban untukmu jauh lebih berharga daripada menutup tagihan dengan tagihan baru.